不管你收入多少﹐存錢都是必須的。有不少方法可以幫你養成儲蓄的好習慣﹐可以先從“美國存款周”倡導的“定目標、做規劃、自動存”三步曲開始。
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
國人沒有改掉花錢大手大腳不愛存錢的壞習慣﹐現在嘗到苦果﹐又得勒緊褲腰帶過日子。
根據最新一項對美國人儲蓄習慣的調查﹐過去三年來﹐量入為出並把余錢存起來的美國民眾的數量出現了一個不小的萎縮。
美國消費者聯盟(Consumer Federation of America)的執行董事斯蒂芬•布羅貝克(Stephen Brobeck)說﹐“這讓我們很吃驚。”該機構每年都與美國儲蓄教育委員會(American Savings Education Council)聯合開展此項“美國存款調查”(America Saves study)﹐發現自2010年起﹐願意存款的美國民眾數量呈平穩下降的趨勢。
“我們開始看到一些經濟有所起色的跡象﹐但當經濟走出衰退時﹐家庭收入往往是最後出現增長的板塊。”
該調查在“美國存款周”(America Saves Week)──一項鼓勵人們評估自己儲蓄情況的活動──的前夕發佈。調查發現﹐有66%的美國人會量入為出地生活﹐並把余錢存起來。這一比例自2010年以來已下跌七個百分點﹐而另一些儲蓄類調查的結果也出現了相似的下跌趨勢﹐例如是否有充足的應急資金﹐是否有足夠的錢來養老﹐是否擁有股票投資等。
布羅貝克說﹐造成這種趨勢的關鍵原因在於﹐“當人們失去工作﹐或不能通過加班來貼補家用﹐或從全職工作專為兼職時﹐他們開始動用儲蓄來維持生活﹐導致家庭存款金額不斷減少。”
這一趨勢也受到其他一些因素的驅動:據美國勞工統計局(Bureau of Labor Statistics)的數據﹐美國人的工資水平在下降﹐2011年下跌2%﹔而能源和許多食品的價格又開始攀升。有一點一定要記住:石油價格會推高物價指數。
美國的失業率依然頑固地停留在8.3%的高點﹐僅有的一點點就業增長也都出現在薪水剛過最低水平線的服務行業。此外﹐別忘了我們所處的低利率環境﹐這是扼殺儲蓄的魔鬼。
約有63%的年收入低於2.5萬美元的美國家庭表示﹐他們花出去的錢要比賺的錢少﹐年收入在2.5萬到5萬美元的家庭有79%這麼說﹐而年收入在10萬美元以上的家庭有59%這麼說。
退休儲蓄不足
在這項“美國存款調查”中﹐只有52%的受訪者認為自己每月為退休而存的錢金額比較充足。這與ING Retirement公司一項類似調查的結果相吻合﹐該調查發現只有48%的美國員工覺得自己在為退休做好準備。ING Retirement管理著超過500萬個員工儲蓄計劃的投資賬戶。
這值得引起警惕﹐因為大量的成年在職者──ING Retirement的調查顯示約有92%──不打算工作一輩子。
ING Retirement公司首席執行長馬麗茲•比姆斯(Maliz Beams)說﹐她注意到近兩年來﹐受訪者的存款金額有所上升。但要記住﹐這些受訪者都是擁有退休儲蓄計劃的在職員工。
比姆斯說﹐“存款餘額在緩慢上升。因生活困難而動用儲蓄的人數有所減少﹐人們還在擔心經濟波動﹐擔心保不住工作﹐但這種擔憂已經開始慢慢消退。”
這些受訪者近兩年來的存款餘額增加了11%。ING Retirement還指出了一個有趣的現象﹐受訪者在消費支出上具有季節性規律﹐夏天花的錢要比冬天多。
定下目標
擁有具體目標的儲蓄計劃最有效果。為度假、應急或孩子大學教育而每月存幾十、幾百美元﹐要比“為了未來存款”的籠統概念讓人更有動力。
不管你收入多少﹐存錢都是必須的。有不少方法可以幫你養成儲蓄的好習慣﹐可以先從“美國存款周”倡導的“定目標、做規劃、自動存”三步曲開始。
定目標:研究表明﹐一個擁有目標的儲蓄計劃﹐無論是長期還是短期目標﹐都要比一個泛泛的儲蓄計劃更容易堅持得多。為每月的房貸存錢﹐為孩子上大學存錢﹐為暖氣爐故障維修或汽車故障維修等意外事件存錢﹐這些都是很好的目標。此外﹐還有外出度假等其他一些讓人向往不已的美好目標。
做規劃:研究一下自己的經濟狀況﹐看看如何償還債務﹐增加儲蓄。你應該先還利息高的債務﹐比如利率達到兩位數的信用卡欠款﹐按此順序依次還債。你不能一邊還債﹐一邊又在積累新的債務。
自動存:如果你所在的公司提供儲蓄計劃﹐那一定要參與。很多企業的做法是﹐你存一半﹐企業幫你繳納另一半﹐而且利率要比目前任何銀行提供的都要高。另外﹐你應該參與401(k)或其他一些退休儲蓄計劃。除此之外﹐要把每月工資的一部分自動存進一個賬戶﹐如共同基金賬戶或美國儲蓄債券(U.S. Savings Bond)賬戶。你不經手那些錢﹐就不會去惦記﹐至少不會那麼惦記。
跟蹤你的消費和儲蓄狀況。通過信用卡賬單或其他一些記錄﹐看看錢都花在什麼地方了﹐捫心自問一下﹐買的這些東西都是必需的嗎?然後算算自己一共存了多少錢﹐想象一下如果沒買那件毛衣或那瓶昂貴的紅酒﹐現在的存款金額應該是多少。
別一時沖動買下昂貴的東西。給自己設置一個24小時的等待期﹐這樣不但能夠防止買了之後後悔﹐還能避免陷入更深的財務泥潭。
有個小竅門可以控制自己大手大腳花錢:每買了價格昂貴的一杯咖啡、一塊蛋糕、一杯紅酒或一包香煙﹐就把同樣多的錢放進一個餅乾盒里﹐或放在床墊下面。如果你拿不出同樣數量的錢存起來﹐也許你就不該買那樣東西。
把零錢都存起來。真的﹐這是個好主意。每天存五毛錢﹐年底你就有了182.50元﹐每天存一元﹐年底你就額外多了365塊錢。
source:WSJ

2012年3月1日 星期四
勞退新制基金去年慘虧 每人賠三千多 勞退新制基金去年慘虧 每人賠三千多
勞保局從今年三月起將勞退新制基金投資收益分配到勞工的個人退休金專戶,不過受到歐債風爆影響,勞退新制基金虧損多達兩百六十四億元,因此分配到勞工的個人專戶也是呈現負數,平均每個勞工到虧三千多元。
勞退新制基金去年受全球金融市場影響,去年慘虧兩百六十四億,勞保局會在今年三月底前完成勞工個人的收益分配,依照八百六十三萬選用勞退新制的人數計算,每個勞工的帳戶金額會變成負三千○五十五元。
勞保局勞退金業務處經理薛永芬:『因為歐債的影響,整個投資的環境不是這麼好,所以收益是負值的,分配到勞工個人專戶的時候,結果也是負數。』
不過勞保局強調,勞退新制有保證收益機制,勞工在實際領取退休金時,如果實際分配的收益低於保證收益,將會依法補足。今年的景氣比氣去年下半年稍有好轉,勞退基金監理會粗估到今年二月中旬為止收益數為兩百七十億元。
勞保局提醒勞工,可以利用自然人憑證上勞保局網站的「勞工退休金個人專戶核發金額試算系統」,查詢個人的退休金和投資收益情況。
資料來源:鉅亨網
2012年2月17日 星期五
人口老化嚴重 退休保障及早規劃
面對退休,除了來自子女奉養、政府補助、退休金和保險給付這些主控性低的資金外,該有一部份是來具高主控性的資金。而這也是退休理財的重要一門功課。
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
面對我國人口老化及少子化之社會發展趨勢,預期未來國人於老年醫療、照護與生活費用需求將大幅增加;因此,金管會強調,國人應適時利用商業保險規劃適當保單保障,及早準備退休生活之經濟安全及醫療照護需求。
108年台灣人口負成長
我國人口老化快速,高齡化人口急遽增加!根據統計,民國114年65歲以上人口預估將超過兩成,而進入「超高齡社會」;另外,少子化問題是越來越嚴重,前年、即民國99年我國總生育率已經下降至0.9個子女,而民國108年預估將出現人口負成長!
而人口老化現象也衍生出相關問題。金管會保險局表示,若以民國98年的統計數據來看,65歲以上老人主要經濟來源、仍以「子女奉養」占48%為最高,其次為「政府救助或津貼」之29.6%,排名第三的「退休金或保險給付」為17.3%。
換言之,從上述我國人口老化與少子化之社會趨勢,預計台灣老人未來由子女奉養之占率將逐步下降,必須依賴其他之經濟來源占率將增加。故民眾應趁年輕做好相關規劃,衡量自身之保費可負擔性及人生各階段之保障缺口,以預為準備未來老年退休生活之經濟安全。
保險多 老年保障多
保險局指出,高齡化社會發展趨勢所衍生之各項老年經濟安全議題,主要包括身體機能退化,預期醫療費用支出增加、退休後之安養費用,以及發生疾病或意外導致之長期看護需求等。針對這些情況,民眾可透過「醫療保險」、「年金保險」及「長期看護保險」等來補足保障缺口。
首先,「醫療保險」是彌補全民健保之不足,滿足民眾病房升等、自付醫療費用、器材及治療等之各項費用,透過年輕體況佳時購買醫療保險保障,亦可避免老年時因體況不佳或年齡超過保險公司承保年齡上限而無法購買醫療保險保障。
其次,「年金保險」則可補足民眾因其他退休金給付(如勞保年金、國民年金等)之不足,透過年輕時購買年金保險,在遞延期間累積未來年金給付計算基礎之保單價值準備金,於年金化時點後(如:可選擇於退休時,或某個年齡開始),每年領取年金給付至終身,並搭配原有之退休金給付,而享有較好退休生活。
至於「長期看護保險」,可因應疾病或意外事故傷害,失去日常生活能力所衍生之長期看護需求,此時,被保險人於保障期間內,如符合保單條款所約定「需要長期看護狀態」之情事,保險公司按期給付保險金,可做為請專人長期照顧以及復健費用的補償,讓臥病者活得有尊嚴,家屬有餘力專心工作,家庭經濟的負擔得以減輕。
source:yam Money
呼籲「75歲退休」瑞典總理惹公憤!
那天如果台灣的退休金破產了,這情形會不會就發生在我們身邊呢?
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
瑞典總理日前表示,每個人都應該工作到75歲,不該在65歲就退休,並呼籲雇主僱傭年齡應在55歲以上;然而這番話立刻在當地引發公憤,許多民眾熱烈討論。
瑞典總理賴因費爾特7日在《每日新聞》(Dagens Nyheter)的訪談中表示,隨著人口老化的問題加重,高福利的養老金制度恐難以為繼,他希望瑞典人考慮工作到75歲,不該期望在65歲就退休。
賴因費爾特也呼籲,人民可在50歲以後轉換跑道,並且希望僱主能樂意雇用55歲以上的員工,直至75歲再退休;更稱:「聘請一名年滿55歲並準備一直工作到75歲的員工,與聘請那些同年齡但準備在未來5、6年裡退休的人相比,那將是一段很長和有趣的勞資關係。」
不過這番話可惹惱了一向以「福利制度」為傲的瑞典人,紛紛對此表示不滿,隨即在瑞典當地引發公憤。據悉,瑞典目前實施靈活的退休制,人們可在61歲時領取養老金,也可以選擇繼續工作到67歲。
source:nownews
2012年2月14日 星期二
以房養老/房子可續住、活越久領越多
金融界人士指出,「以房養老」方案,初期將先在台北市、新北市和高雄市等三地試辦。
至於屋齡、房屋價值及利率水準等方面,相關人士說,目前唯一確定的是抵押的房子「屋齡不限」;但不動產的價值不能太高,初步規劃為一千萬元以下。至於房屋價值上限及利率水準,內政部將與相關單位開會後,才會定案。
究竟那些老人可以申請「以房養老」?將來內政部社會司每年在審核老人津貼時,如碰到不能領老人津貼、但符合申請「以房養老」條件者,例如:手上沒有現金可生活,但名下有不動產且無繼承人等,相關單位就會「鼓勵」或「介紹」這些單身老人申請。
土銀指出,七月一日「以房養老」開始試辦,凡是符合申請資格、且有意申請者,可先向縣市政府提出申請,並在聽取相關人員解釋細節後,再由縣市政府核發證明文件,申請者只要憑相關證明文件到土銀辦理即可。
相關人士解釋,「以房養老」申請者,必須先把名下的房子抵押給政府,以後再就由政府每月撥一筆款項供申請者;至於每個月撥給款項的多寡,是依不動產的估價金額而定。
土銀說,將委託不動產公司估價,並交由精算機構核算後,核定申請者每月可以領多少錢。
以房養老的最大的好處,是申請者不僅不必支付任何費用,以後每月還可以領到一筆錢,就是「把不動產變成動產」;更重要是:可以繼續住在自己的房子裡,而且「活的越久領的越多」。
舉例來說,王先生若在六十五歲時就用名下價值八百萬元的不動產抵押給政府,「用自己的房子養老」;如果他活到九十歲,就一直領到九十歲。但他過世後,當初抵押給政府的房屋將收歸國有,交由國有財產局處分。
資料來源: udn
2012年2月8日 星期三
勞退基金 四年賺249億(看標題也要看內文)
攸關550萬名勞工退休權益的勞退基金,去(100)年帳面再度虧損,勞退基金監理委員會主委黃肇熙昨(19)日表示,民國97年展開多元投資至今屆滿四年,曾有兩次股災造成虧損,但累積收益仍維持正數249億元,前四年每位勞工約可分配3,069元。
勞保、勞退今天將公布去年全年績效,再與退撫基金比較,三大基金前四年累積收益,僅勞退維持正數,去年即使帳面虧損455億元,報酬率為負3.76%,也遠優於台股大盤負21%,表現亮眼。
黃肇熙昨(19)日接受本報專訪表示,勞退基金著重「長期」報酬,而資產配置攸關長期績效優劣,以下是專訪摘要:
啟動多元投資
問:勞退基金這四年來運作情形?
答:勞退監理會在96年底成立時,有別以往放銀行定存,決定啟動多元投資。其中「奠基」是最重要工作,才能在景氣循環和市場波動中,持續穩定運行,因此我們快速完成組織建構、法規制度,打造專業團隊及建構資產配置模擬系統,並率先訂下定期揭露原則。
四年來勞退新制規模每年增加約1,600億元,成長迅速,至今已達1 兆3,049億元,堪稱國內第一大政府基金。
勞退監理會秉持穩健布局,分散風險的操作原則,得以彌平97年金融海嘯與100年下半年因歐債危機及景氣趨緩所引發全球股災的損失,四年累積收益達249億元。其中已實現收益,也就是已落袋為安的收益達625億元,可見相對穩健。
問:歷年表現有無達到預定目標?
答:勞退新制的法定保證收益是「同期間當地銀行兩年期存款利率」,但勞退監理會為確保勞退基金的保證收益不受通膨侵蝕,投資政策書明訂以五年移動平均報酬率,須高於「法定保證收益率加計消費者物價指數年增率(CPI)」。
收益率超目標
勞退監理會啟動多元投資首年,即遭逢97年金融海嘯,虧損605億元。但98年掌握市場上升趨勢賺進1,118億元,率先弭平虧損,勞退新制基金97年至99年的三年平均收益率3.14%,已高於所訂中長期目標報酬2.75%。
今年元月以來,截至18日台股封關日為止,勞退基金短短13個交易日,收益再度回升逾百億元。顯示出勞退基金的資產配置,發揮景氣下行時有效減少損失,景氣回升時也能掌握獲利機會。
著重全球布局
問:勞退基金的操作策略為何?
答:台股屬於淺碟型市場,波動度較國際主要股市大,因此勞退基金著重「布局全球」,投資各區域,配置不同資產,希望做到國內外兼顧、分散風險,以及收益互補效果。98年開始投入亞太及新興市場。
對國外投資所追蹤的指標也不斷改善求精,過去對股票委任是以MSCI市值加權指數,當市值增加就必須多買,有「追高殺低」的疑慮,後來增加全球基本面指數,以營業額、現金流量、總股息及帳面價值來評定指數成分股的權重,可反映股票基本投資價值。
此外也逐步增加另類投資,包括不動產投資信託基金(REITs)、商品等,用來分散投資風險。去年首度增加相對報酬的委任。
問:新增相對報酬委外代操的考量為何?
答:勞退基金成長快速,新制基金規模每年成長約1,600億元,舊制規模每年成長也有300億元以上,操作上面臨更大的考驗。
美國最大的加州退休基金高達六成都是相對報酬委任,經探討後了解到,相對報酬貼著指數走,交易成本較絕對報酬低;其次在股市下行時,絕對報酬較穩,但一旦反轉向上,相對報酬反而能達到超額獲利。因此,希望兩者兼具,搭配操作。
美國景氣回溫
問:對今年經濟情勢看法及有何因應對策?
答:今年注意的仍是歐債危機後續發展,目前面臨歐洲各國大選的政治風險,看來並不樂觀,有下行風險。不過,美國出乎預期,看起來有景氣回溫的徵象,包括失業率改善,製造業指數也反轉上升。

資料來源: 經濟日報 udn
勞保、勞退今天將公布去年全年績效,再與退撫基金比較,三大基金前四年累積收益,僅勞退維持正數,去年即使帳面虧損455億元,報酬率為負3.76%,也遠優於台股大盤負21%,表現亮眼。
黃肇熙昨(19)日接受本報專訪表示,勞退基金著重「長期」報酬,而資產配置攸關長期績效優劣,以下是專訪摘要:
啟動多元投資
問:勞退基金這四年來運作情形?
答:勞退監理會在96年底成立時,有別以往放銀行定存,決定啟動多元投資。其中「奠基」是最重要工作,才能在景氣循環和市場波動中,持續穩定運行,因此我們快速完成組織建構、法規制度,打造專業團隊及建構資產配置模擬系統,並率先訂下定期揭露原則。
四年來勞退新制規模每年增加約1,600億元,成長迅速,至今已達1 兆3,049億元,堪稱國內第一大政府基金。
勞退監理會秉持穩健布局,分散風險的操作原則,得以彌平97年金融海嘯與100年下半年因歐債危機及景氣趨緩所引發全球股災的損失,四年累積收益達249億元。其中已實現收益,也就是已落袋為安的收益達625億元,可見相對穩健。
問:歷年表現有無達到預定目標?
答:勞退新制的法定保證收益是「同期間當地銀行兩年期存款利率」,但勞退監理會為確保勞退基金的保證收益不受通膨侵蝕,投資政策書明訂以五年移動平均報酬率,須高於「法定保證收益率加計消費者物價指數年增率(CPI)」。
收益率超目標
勞退監理會啟動多元投資首年,即遭逢97年金融海嘯,虧損605億元。但98年掌握市場上升趨勢賺進1,118億元,率先弭平虧損,勞退新制基金97年至99年的三年平均收益率3.14%,已高於所訂中長期目標報酬2.75%。
今年元月以來,截至18日台股封關日為止,勞退基金短短13個交易日,收益再度回升逾百億元。顯示出勞退基金的資產配置,發揮景氣下行時有效減少損失,景氣回升時也能掌握獲利機會。
著重全球布局
問:勞退基金的操作策略為何?
答:台股屬於淺碟型市場,波動度較國際主要股市大,因此勞退基金著重「布局全球」,投資各區域,配置不同資產,希望做到國內外兼顧、分散風險,以及收益互補效果。98年開始投入亞太及新興市場。
對國外投資所追蹤的指標也不斷改善求精,過去對股票委任是以MSCI市值加權指數,當市值增加就必須多買,有「追高殺低」的疑慮,後來增加全球基本面指數,以營業額、現金流量、總股息及帳面價值來評定指數成分股的權重,可反映股票基本投資價值。
此外也逐步增加另類投資,包括不動產投資信託基金(REITs)、商品等,用來分散投資風險。去年首度增加相對報酬的委任。
問:新增相對報酬委外代操的考量為何?
答:勞退基金成長快速,新制基金規模每年成長約1,600億元,舊制規模每年成長也有300億元以上,操作上面臨更大的考驗。
美國最大的加州退休基金高達六成都是相對報酬委任,經探討後了解到,相對報酬貼著指數走,交易成本較絕對報酬低;其次在股市下行時,絕對報酬較穩,但一旦反轉向上,相對報酬反而能達到超額獲利。因此,希望兩者兼具,搭配操作。
美國景氣回溫
問:對今年經濟情勢看法及有何因應對策?
答:今年注意的仍是歐債危機後續發展,目前面臨歐洲各國大選的政治風險,看來並不樂觀,有下行風險。不過,美國出乎預期,看起來有景氣回溫的徵象,包括失業率改善,製造業指數也反轉上升。
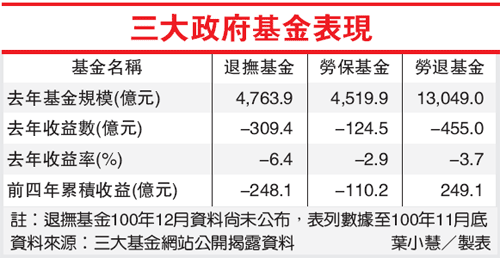
資料來源: 經濟日報 udn
2012年1月30日 星期一
何謂以房養老
2011.10.04 【經濟日報╱記者蘇秀慧/台北報導】
因應高齡化社會到來,行政院明年(就是今年了)開辦「以房養老」,初步規劃年滿65歲、無繼承人(無子女)、擁有房地產的老人,將房屋扺押給政府後,依房屋貸款金額,按月領取一筆現金到契約結束。
內政部社會司副司長陳素春昨(3)日表示,內政部已爭取到明年公益彩券盈餘將挹注「以房養老」業務3,300萬元經費,明年「以房養老」確定開辦,將先試辦100個名額,敲定由公股行庫的土地銀行代辦房貸業務。
「以房養老」首年開辦經費有著落,內政部吃下定心丸,近日將組跨部會專案小組,研議「逆向扺押房貸」相關細節。陳素春指出,開辦初期以都會區台北市、新北市和桃園縣需求較多,其他縣市符合資格者如有興趣,也歡迎加入。
「以房養老」逆向抵押貸款制度,美國、英國、澳洲、法國和加拿大等已開辦多年,政府確定試辦,老人福利制度明年跨出一大步。
根據內政部初步規劃,將由政府出資,土銀負責代辦手續。凡是65歲以上、無繼承人(無子女),擁有房地產的老人可將房屋抵押給政府後,由政府依房屋貸款金額,折算成20年或30年年金,每月將年金提撥到老人帳戶,等房貸戶身故或房貸期滿,房屋再由政府收回處理。
至於年金給付多少,依老人餘命、房地產價值、貸款成數、利率等估算有所不同,仍待跨部會專案小組進一步研議。官員說,貸款成數、利率估算,若參考國外經驗,可能會根據房屋的價值、借款人的年齡等條件。官員指出,以房養老的貸款成數,通常會比一般的房屋貸款成數低,利率會比一般房貸高。
新聞辭典》以房養老
一般房貸是民眾買房時用房屋做抵押,向銀行貸款,每月繳交房貸利息,房貸本息繳清後,房屋所有權就完全歸屋主。對銀髮族來說,老年時欠缺的是做為生活費的現金,「以房養老」的作法就是反過來,房貸戶以房屋為擔保,取得現金額度,銀行逐期給房貸戶現金,等房貸戶身故或房貸期滿,再處理抵押不動產,取回放款資金。
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
何謂「以房養老」? 什麼是「逆向抵押貸款」?
(reverse/ lifetime mortgage) 即為提供給高齡者(通常為滿62歲以上)的一種住宅抵押貸款模式。於貸款業者或銀行對欲辦理逆向抵押貸款之資產進行估價後,依申請者之年齡係數,將抵押資產的淨值於計算年齡百分比後,以總數或以每月撥付方式給申請者。每月撥付方式辦理者,期間則至該資產所有人死亡日止。
此逆向抵押貸款之方式猶如將不動產抵押給銀行,由銀行以單次或每個月支付款項,供高齡者生活之需,達到「以房養老」之目的。於支付單次資產淨值總額後,或每月撥付款項至所有人死亡後,該抵押資產則由銀行收回持有。辦理「逆向抵押貸款」的資產,於未來資產增值時,可能可以再次辦理第二或第三次「逆向抵押貸款」,但在某些國家已辦理逆向貸款之資產,無法再辦理傳統型之房屋貸款。
總而言之,此種貸款方式,主要用意是讓只有房子、沒有生活費的老人,可以有錢安享晚年。反向抵押貸款制度已在歐美、澳洲地區推行多年,台灣也打算引進。國外一開始都是由銀行承作,但因人均餘命不斷延長,銀行承擔風險過大,最後多是由政府介入成為最終保證者,才讓制度成功推行。
訂閱:
文章 (Atom)