美國線上財經網站DailyFinance報導,華爾街許多名嘴都是靠預測重大事件而聲名大噪,但根據最新的研究結果顯示,名嘴不等於預測精準度,包括「新末日博士」盧比尼(Nouriel Roubini)與「華爾街天后」惠特妮(Meredith Whitney)在市場預測上經常看走眼。
報導指出,華爾街有些專家因精確預測某一重大事件而竄紅,甚至被奉為投資名嘴,經常針對股市、債市與房市發表評論與預測。但是針對這些名嘴提供的專業意見,投資人聽聽就好,不要盲目追隨,不然損失的是投資人自己的荷包。
根據《波士頓環球報》所做的調查發現,許多因大膽預測重大事件而被譽為先知的分析師,其實在預測準確度上普遍都偏低,有些甚至可能就只準過那麼一次。
華爾街這類名嘴還不少,專攻銀行業分析的惠特妮曾贏得華爾街天后的美名,她是少數幾個能預先看到金融危機的專家,但在市場預測上她的命中率偏低,根據彭博的資料,到去年年中她發表的股市預測中僅6個命中,失準的有13個,甚至在她的強項金融股部份也出現高失誤,標普5百金融類股的81檔個股股價預測上,她的命中率僅37%。
因預測金融風暴與美國經濟衰退而聞名國際的紐約大學教授盧比尼,近幾年在市場預測上同樣失誤連連,包括他曾斷言2009年油價持續低迷,每桶不會超過40美元,但該年底油價飆至80美元,以及2009年3月他說標普5百指數會跌破600點,但該年底美股大盤收盤指數達1,115點,全年飆漲23.5%。
前美林明星分析師羅森伯格(David Rosenberg)也是早早就發覺金融危機的預兆,但之後始終看空美國經濟復甦,與實際情況相反。羅森伯格目前為Gluskin Scheff首席經濟學家。
Europacific分析師席夫(Peter Schiff)因準確預測金融危機而一砲而紅,但對美國經濟復甦卻是完全看走眼,儘管事實已擺在眼前,他至今還堅稱經濟狀況比2008年還糟,甚至瀕臨蕭條。
source: http://news.chinatimes.com/world/11050401/122011012000219.html
2011年1月20日 星期四

2010年8月31日 星期二
新興複合字 點出投資熱區
新興市場投資是近幾年來投資顯學,許多新創的複合字充斥各大研究報告或報導,最近像CIVETS(靈貓六國)、VISTA等,投資人不得不認識,才能找對速配工具下手。綜合各新興複合字,最受各研究機構推崇的新興國家首推印度、印尼、巴西三雄。
新興市場複合字的鼻祖,首推美商高盛經濟學家在2002年提出的BRICs(金磚四國),指巴西、俄羅斯、印度及中國四國,他們有希望在幾十年內取代七大工業國,成為世界最大經濟體的國家,簡稱來自國家的英文國名開頭字母。
之後高盛又首創「Next-11(新鑽11國)」指墨西哥、印尼、奈及利亞、南韓、越南、土耳其、菲律賓、埃及、巴基斯坦、伊朗和孟加拉。
在金磚四國及新鑽11國在全球資本市場走紅後,現在又有幾個新投資概念正吸引投資人目光。這些新名詞的共同特點就是全與新興市場有關,其中印度及印尼最常雀屏中選,拉丁美洲的第一大經濟體-巴西也是強中之強。
經濟學人智庫(EIU)認為,2020年時,七大新興國家(E7)經濟成長率可望較七大工業國(G7)高出11%,屆時全球經濟成長重心將移轉至新興國家。在新興國家當中,EIU特別看好哥倫比亞、印尼、越南、埃及、土耳其與南非等靈貓六國。
委內瑞拉、智利將帶頭在2011年7月成立新的區域集團「拉丁美洲及加勒比海國家共同體」(Community of Latin American and Caribbean States,西班牙文字首縮寫為CELAC),成員包括美國和加拿大以外的所有美洲國家,預定有32個會員國,加強區域內貿易,建立多邊貿易體系。
日本BRICs經濟研究院團隊從新興市場國家中,挑選出越南、印尼、南非、土耳其及阿根廷五個國家,並依序組合該五國的英文第一個字母,稱之為VISTA。BRICs預估,未來50年內,VISTA五國的國民生產毛額總值將超越七大工業國,達268兆美元。(source: 經濟日報2010.8.31)
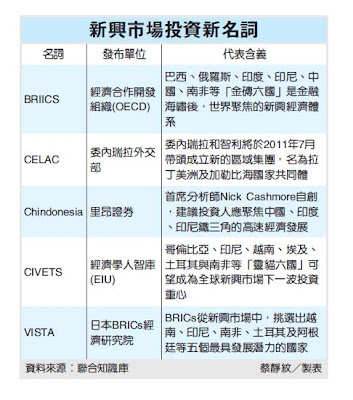
新興市場複合字的鼻祖,首推美商高盛經濟學家在2002年提出的BRICs(金磚四國),指巴西、俄羅斯、印度及中國四國,他們有希望在幾十年內取代七大工業國,成為世界最大經濟體的國家,簡稱來自國家的英文國名開頭字母。
之後高盛又首創「Next-11(新鑽11國)」指墨西哥、印尼、奈及利亞、南韓、越南、土耳其、菲律賓、埃及、巴基斯坦、伊朗和孟加拉。
在金磚四國及新鑽11國在全球資本市場走紅後,現在又有幾個新投資概念正吸引投資人目光。這些新名詞的共同特點就是全與新興市場有關,其中印度及印尼最常雀屏中選,拉丁美洲的第一大經濟體-巴西也是強中之強。
經濟學人智庫(EIU)認為,2020年時,七大新興國家(E7)經濟成長率可望較七大工業國(G7)高出11%,屆時全球經濟成長重心將移轉至新興國家。在新興國家當中,EIU特別看好哥倫比亞、印尼、越南、埃及、土耳其與南非等靈貓六國。
委內瑞拉、智利將帶頭在2011年7月成立新的區域集團「拉丁美洲及加勒比海國家共同體」(Community of Latin American and Caribbean States,西班牙文字首縮寫為CELAC),成員包括美國和加拿大以外的所有美洲國家,預定有32個會員國,加強區域內貿易,建立多邊貿易體系。
日本BRICs經濟研究院團隊從新興市場國家中,挑選出越南、印尼、南非、土耳其及阿根廷五個國家,並依序組合該五國的英文第一個字母,稱之為VISTA。BRICs預估,未來50年內,VISTA五國的國民生產毛額總值將超越七大工業國,達268兆美元。(source: 經濟日報2010.8.31)

2010年8月11日 星期三
平均成本法:股市投資的不二選擇
將此概念轉為基金單筆投資與DCA的投資上也是一樣的道理.
From wsj:
Dave Kansas
From wsj:
去幾個月中﹐股市經歷了極度緊張的時期﹐經歷了今年良好的開局後﹐5月初股市開始下跌﹐期間“閃電崩盤”加劇了跌勢﹐這種情況一直延續到7月。
隨著股價下跌﹐有關股市調整的傳言變為熊市里到處彌漫的言論。有勇氣就投資吧﹐這是肯定的。最近股市隨著企業公佈一連串強勁的獲利報告而活躍起來。
從目前向後回溯(事後諸葛亮不好嗎?)﹐今年春天和夏初那些黯淡的日子﹐尤其是閃電崩盤後的幾週﹐現在看起來是投資的良好時段。雖然不是2009年3月觸及的幾十年年低點﹐但卻是差不多的低位。
近幾個月股市的動盪凸顯了長期投資者面臨的難題:何時是入市的良好時機?尤其是你有大量資金要投資的時候﹐比如有了獎金、遺產或出售房屋所得收益的時候。
一個流行的方法是平均成本法(dollar-cost-averaging)﹐這一方法非常簡單:你在一段時間內﹐每月將一部分資金投入股市(在此情況下﹐我們將市場定義為標準普爾500指數的情況)﹐這就是逐漸涉足股市﹐而不是將所有資金一次都投入股市。隨著股市波動﹐當股價下跌時﹐按照平均成本法投資將買入更多股票﹐而當股價上漲時﹐則買入的更少。
這跟從工資里扣除一部分錢、或將季度股息進行再投資的每月投資額有些不同﹐你是在定期向股市投入新錢﹐這對長期投資者來說是良好的自我要求﹐只要投資計劃是多元化的﹐包括的不僅是股票就好。
讓我們看看大量資金所面臨的進退兩難的局面吧。一次投入所有資金聽起來非常像是抓住了市場時機﹐而我們知道抓住市場時機幾乎是不可能的。鑒於投資的人有數千萬﹐一些局外人將在很長一段時間聲稱他們有市場時機的判斷能力﹐但那些人也常常翻船﹐就在你碰巧注意到的時候。
平均成本法會讓情況得好些嗎?讓我們從年初看看。如果你得到了8,000美元聖誕獎金﹐你是在一年的第一個交易日全都投到股市呢﹐還是在一年的前八個月每月投資1,000美元呢?
在8月5日股市收盤後﹐在1月將全部獎金一次性投入股市的投資者漲幅將約為2.2%﹐在8,000美元的初期股本上獲利173.60美元﹐而用平均成本法進行的投資表現稍好一些﹐漲幅為2.3%﹐獲利187.13美元。
原因在哪兒呢?投入全部資金的投資者在1月大舉買入時﹐股價相對較高﹐依平均成本法買入的投資者也一樣﹐但股市在7月跌向低點時﹐平均成本法的投資者還在買入﹐因此也以較低的水平買入﹐這是依平均成本法操作獲利稍多的原因。
平均成本法招來許多批評﹐舉例來說﹐如果股市上漲﹐立即投資是否明智?這些批評基本上說平均成本法披著華麗外衣﹐而實際卻是判斷市場時機﹐這些批評有一些道理。如果你在去年9月開始了上述買入股票的例子﹐平均成本法表現將落後﹐從2009年9月1日起是股市的低迷期。
其他人認為經紀商使用平均成本法以避開客戶可能發出的報怨:它不讓投資者在接近高點時買入﹐但也不會讓投資者抄底。隨著時間推移將投資資金分攤﹐將減少兩者出現的幾率。
但平均成本法確實有意義﹐尤其是在動盪的市場里﹐這似乎已越來越成為常態。隨著時間推移投資一些資金﹐可以確保你在股市下跌時買入更多股票﹐在股市上漲時買入更少。
許多投資者犯下了高買低賣的錯誤﹐高買是在股市大漲的時候買入﹐低賣是在人們都驚恐萬狀的時候賣出。平均成本法可以防範這些毀滅性的非理性行為。單是這一因素就是將其納入你投資方式的一個原因。
Dave Kansas
總統任期第三年利好
From sina:
【MarketWatch弗吉尼亞8月9日訊】對於那些比較關心美國政治的人們而言,眼下最牽扯他們視線的無疑是將於十一月開始的中期選舉了。(本文作者:Mark Hulbert)
事實上,股市也可以說是最關心這類政治問題的所在之一,而且交易者們常常等不及事情到來,就已經在提前消化各種潛在的可能性了,現在的市場行情某種程度上說來就是在對奧巴馬政府第三年任期可能發生的事情進行預測。
比如說,各種統計資料都顯示,總統任期的第三年往往都是這四年周期當中最強勢的一年,股市在最近幾周當中之所以呈現出良好的勢頭,一定程度上顯然也與這一因素有關。比如上周四就是一個例子,開盤時,由於就業數字大大不及預期,道瓊斯工業平均指數一度下跌近70點之多,然而到收盤時,市場卻成功地輓回了大部分損失,只下跌了5點而已。
不過,哪怕有這樣的歷史規律撐腰,我們也不應該隨隨便便就感到心安理得,在此之前,我們最好還是仔細研究一下歷史記錄,看看總統任期的第三年究竟是如何強勢的——我們更加不應該忘記,我們現在這個第三年還有其一定程度上的特殊之處,因為我們之前已經經歷過了一輪開始於去年三月的爆炸性漲勢。
為了進行這樣的研究,我將道指1896年創建以來的全部數據都輸入了電腦的統計軟件。根據一些總統任期周期理論信奉者的看法,我將每一年的開端設定在第三季度結束的時候,這也就意味着,其實奧巴馬總統任期的第三年還有不到兩個月的時間就要開始了。
正如之前的很多研究者們曾經在報告中指出的那樣,我發現,在總統任期的這四年當中,市場的表現的確是存在着非常明顯的差異。尤其需要指出的是,總統任期第三年與其他年份之間的表現差異已經達到了95%的水平,這就意味着,統計學專家們也會認可確實存在着某種模式的判斷。
具體而言,按照這種從每年10月1日到9月30日為一年的劃分方法,美國曆史上總統任期的第一年中,道指的平均回報率為8.8%,第二年為0.4%,第三年為15.5%,第四年為4.1%。
接下來就需要進行後續的工作,即確認在前一周期發生巨大漲勢的情況之下,總統任期的第三年表現是否會因此有所變化。結果我沒有任何的發現,這顯然是個好消息,因為這就意味着市場前十六個月的巨大漲勢並不會成為負擔,並不會成為阻礙我們享受未來潛在漲勢的障礙。
此外,考慮到今日的股市估值顯然早已不可與去年三月時同日而語,我決定研究一下市場在總統任期第三年的表現與當時的估值是否有關。結果我還是沒有任何的發現,統計結果顯示,無論股票的市盈率是高是低,都不會對市場的漲勢産生實質性的影響。
事實上,或許正是由於總統任期第三年的因素對於市場的影響是如此強大,即便是那些著名的熊派也都對未來一年的行情寄予了相當的期望。比如波士頓資産管理公司GMO的首席投資官、著名的格蘭漢姆(Jeremy Grantham)就是一個例子。
今年早些時候,在對自己的委託人們解釋了他何以會採取長期看空的立場之後,格蘭漢姆就補充道,“千萬不要輕易以為市場注定將在總統任期的第三年下跌,僅僅估值過高還不足以成為理由……哪怕是高得厲害。事實上,1932年至今,人們前後有十九次試圖下這樣的賭注,但是一次都沒有成功過。”
2010年3月26日 星期五
Bill Gross: I Prefer Stocks Over Bonds Right Now
From CNBC:
--------------
From udn/經濟日報- 葛洛斯:美健改案 養肥赤字
The bond king now likes stocks.
Bill Gross, co-CIO at Pimco where he helps manage the world's largest bond fund, said in an interview with CNBC that all things considered, he prefers stocks over bonds in the current investing climate.
"Let's suggest the economy looks good, that risk assets— whether it's high-yield bonds or whether it's stocks—have a decent return relative to the potential of declining bond prices," he said in an interview. "I'll go with the stock market."
Several factors will make things difficult for the bond markets ahead, not the least of which is the recently passed health care law.
.....
"All assets to some extent relate to the same conditions—economic growth, the potential for inflation, central bank policy," he said. "To the extent that stocks are now basking in a growth revival, more than green shoots, there is a chance that stocks keep going."
--------------
From udn/經濟日報- 葛洛斯:美健改案 養肥赤字
管理全球最大債券基金的太平洋投資管理公司(Pimco)共同投資長葛洛斯表示,美國的健保改革不會減少聯邦赤字,反而會增加赤字,所以美國長期公債持有人要當心了。
葛洛斯24日在Pimco網站公布的月度投資展望中表示:「有警覺心的投資人、或領有大把年度紅利者,沒人敢說目前的立法會減少赤字。健保案未來十年會增加5,620億美元的赤字。」
美國總統歐巴馬24日簽署規模達9,400億美元的健保改革法案。根據國會預算辦公室,健改法案實施後的第一個十年內會減少1,380億美元的赤字,接下來的十年內可再進一步削減逾1兆美元的赤字,是逾10年來規模最大的削減赤字方案。
但葛洛斯說,投資人已開始質疑公共貨幣及財政政策能否持久。他認為,儘管一國可以藉由「創造更多債務」脫離債務危機,但債券可能並非好的投資標的。
........
Pimco日前在網站上公布,葛洛斯上個月將總回報基金(Total Return Fund)中美國以外的已開發國家債券比率由18% 提高至19%,是2004年5月以來最高。他也將美國政府相關債券的比率從31%提高至35%,是2009年10月以來首度上調,淨現金比率則從9%降至2%。
2010年3月4日 星期四
美联储的退出时机 -- 以史为鉴
From FT:
现在衰退已经结束,美国经济正在复苏。为了应对危机,美联储(Fed)采取了异常激进的扩张性货币政策:把联邦基金利率从2007年8月的5.25%一路降到2008年底的近零水平,同时实行空前的量化宽松政策,买进抵押贷款支持证券(MBS)和国债。迈克尔•博尔多(Michael Bordo)是罗格斯大学(Rutgers University)货币和金融历史中心主任。约翰•兰登•莱恩(John Landon Lane)是罗格斯大学经济学副教授
当前问题在于美联储的退出策略:何时从高度扩张的政策转向与经济长期增长和低通胀相适应的中性政策?美联储主席本•伯南克(Ben
Bernanke)近期宣布了退出宽松政策的步骤,包括在3月底停止购买MBS、采取各项措施从银行体系抽走准备金。
但关键问题是:美联储将于何时开始上调联邦基金利率?时机的选择充满风险。太早收紧货币政策可能导致经济重新陷入衰退,而等得太久可能激发难以逆转的通胀预期。
我们研究了美联储自1913年成立以来的退出策略记录,并据此撰写了一篇美国国家经济研究局(NBER)工作论文。根据我们的分析,美联储一般会在失业率见顶之时和通胀触底之后开始收紧货币政策(各个周期之间存在一些差别)。我们对比了14个商业周期里美联储政策工具(名义及实际贴现率和联邦基金利率)和名义及实际货币总量(货币基础和广义货币)的转折时点与关键宏观经济变量(如通胀率和失业率)的拐点。
上世纪20年代至50年代,美联储一般在物价开始上涨时收紧货币政策,而较少关注实体经济状况。从60年代中期开始,美联储通常会等到失业率见顶才收紧货币政策,并容许通胀率上升。即便通胀率在“大缓和”期间(从80年代中期开始)出现下跌,美联储在选择紧缩时机时也主要侧重于失业水平。
一些灾难性事件值得引以为戒。在1936-37年间,为了减少银行体系中的超额准备金,防止未来出现通胀,美联储将银行存款准备金要求提高了一倍,这成为过早收紧货币政策的一个典型案例。此举造成了1937-38年的严重衰退,银行被迫减少放贷并抛售资产,以恢复作为缓冲的超额准备金。
太晚收紧货币政策(且力度不足)的典型例子发生在六、七十年代,其结果是酿成了“大通胀”。在多个经济周期中,由于担心失业率高企,美联储迟迟没有收紧货币政策。等到其收紧货币政策时,迫于国会和政府(约翰逊和尼克松执政时期)的政治压力,美联储又过早结束了这种政策,以致未能阻止通胀的螺旋式攀升。在前两次衰退(分别发生在1990-91年和2000-01年)中,美联储直到衰退结束几个季度过后才收紧了货币政策。许多人认为,当时美联储行动的延迟助长了90年代的科技繁荣和其后的楼市繁荣。
这些各不相同的模式是不同政治和经济框架的反映。二战前,美联储拥护金本位的正统观念,认为首要任务是维护物价稳定。1945年《就业法》(Employment Act)出台后,美联储开始兼具维护物价稳定和促进就业的双重使命。之后,从60年代起,美联储奉行凯恩斯理论,在白宫和国会的压力下,把降低失业率放在优先位置。尽管从80年代中期开始,美联储着重于维持低通胀和树立公信力,但在选择退出时机时依然偏向于以就业为重。
从上述历史经验来看,当前美联储会怎么实施退出策略呢?我们有证据表明,如果遵循战后商业周期的模式,且如果失业率在去年末季就已经见顶,美联储有可能在今年首季开始收紧货币政策,但在第二季度开始行动的可能性更大。不过,如果失业率继续缓慢下降,那么参照前两次衰退,美联储可能会拖延得更久。这将引发以下担忧:低利率持续时间太长势必会为未来的通胀提供动力。事实上,目前通胀保值政府债券受到公众热捧,可能就是未来通胀预期上升的一个预兆。
2010年2月26日 星期五
西班牙- 歐元的下一個戰場
From wsj:
希臘引發了令歐元區動盪不安的危機。西班牙則可能決定16個國家使用的歐元是屹立還是倒下。
西班牙是歐元區第四大經濟體﹐目前失業率為19%﹐樓市泡沫破裂﹐債務累累﹐預算赤字巨大。2009年西班牙國內生產總值(GDP)萎縮3.6%﹐預計今年會繼續萎縮﹐令西班牙陷入50年來最深重、最漫長的衰退之中。
圍繞希臘是否有能力償還巨額債務的擔憂擴散到了其他更弱的歐元區國家﹐不過這種擔憂如今卻在嗜咬著西班牙的腳跟。問題在於﹐主要因為西班牙是歐元區成員國﹐它缺乏經過實踐檢驗的修復經濟的途徑。
由於歐元的價值由德國規模更大、更具競爭力的工業經濟所推動﹐西班牙無法貶值貨幣來增加出口商品的吸引力或令陽光明媚的海灘度假勝地價格更便宜。馬德里不能降息或印鈔票來刺激借貸和支出﹐原因是降息和印鈔票如今都是由在法蘭克福的歐洲央行作決定。
西班牙仍可以通過減稅和擴大支出來刺激增長。不過該國已經積累了巨額刺激支出﹐導致其預算赤字去年激增至GDP的11.4%﹐西班牙將需要發行更多債券來籌集新資。西班牙國債的買家因希臘違約的可能而感到不安﹐他們已經要求馬德里提高利率了。
華盛頓美國企業研究院(American Enterprise Institute)的拉克曼(Desmond Lachman)說﹐西班牙是真正考驗歐元的案例。如果西班牙深陷麻煩﹐歐元將難以堅持﹐我本人的看法是西班牙已經深陷麻煩了。
西班牙政府拒絕談論危機。西班牙財長薩爾加多(Elena Salgado)在接受採訪時說﹐我們的經濟基本面是堅實的。
歐元區主要國家德國和法國承諾﹐必要時候會支持希臘。不過﹐考慮到西班牙規模1.6萬億美元的經濟幾乎是陷入困境的歐元區成員國希臘、葡萄牙和愛爾蘭加在一起的兩倍﹐對西班牙展開任何救助都要付出更加高昂的代價。
據法國巴黎銀行(BNP Paribas)估計﹐必要時候將採取的旨在重振對西班牙財務狀況信心的大規模注資將需要約2,700億美元。該行估計﹐為重振對希臘、愛爾蘭和葡萄牙的信心而進行的注資則分別需要680億美元、470億美元和410億美元。
大部分經濟學家認為西班牙有三種選擇。
第一種選擇是﹐政府不採取任何行動﹐任由經濟多年處於高失業率和債務違約之中。第二種選擇是﹐政府扮演更加積極的角色﹐削減支出﹐同時採取不受人歡迎的措施來提振供方﹐包括整頓死板的勞動力市場。
週二﹐西班牙央行行長強烈敦促選擇第二種道路﹐在演講中呼籲政府迅速採取行動﹐以便降低預算赤字﹐改革勞動力市場。
美國企業研究院的拉克曼是眾多懷疑西班牙政府是否會採取這一途徑的悲觀人士之一。他認為﹐西班牙長期無力重啟增長﹐這將導致它考慮第三種選擇:退出歐元區﹐進而打破歐元區的統一。這樣﹐西班牙就可以貶值貨幣﹐進而立即增加該國的競爭力﹐令經濟恢復增長。
一種更加主流的看法是﹐任何一個國家的政府都不敢面對退出歐元區所帶來的金融動盪﹐包括西班牙政府在內。
布魯塞爾親歐洲的智庫Bruegel的皮薩尼-費瑞(Jean Pisani-Ferry)說﹐退出歐元區代價將非常高。一個國家的政府暗示可能貶值貨幣的那一刻﹐就會出現銀行擠兌﹐與那個國家簽訂的任何歐元金融合約實際上都會違約。你開始承認自己在考慮退出歐元區的那一天﹐就已經陷入了金融困境。
2010年2月11日 星期四
貝南克﹕將採取哪些手段收緊貨幣政策
From wsj:
美國聯邦儲備委員會(Federal Reserve, 簡稱美聯儲主席貝南克(Ben Bernanke)週三概括說明了在經濟復甦到一定程度時﹐美聯儲可能會採取何種手段來收緊信貸。貝南克稱﹐可能很快上調美聯儲向銀行提供的緊急貸款的貼現率。
貝南克為在國會眾議院金融服務委員會(House Financial Services Committee)作證而準備的證詞稱﹐超額準備金利率可能會在一段時間內取代聯邦基金目標利率作為美聯儲的主要政策工具。
不過﹐貝南克在這份證詞中表示﹐作為緊急流動性措施終止計劃的一部分﹐美聯儲可能很快會擴大貼現率與聯邦基金利率之間的利差。
貝南克強調﹐上調貼現率應該被視為美聯儲信貸工具的進一步正常化﹐而不是對企業和家庭收緊信貸的信號。他說﹐美聯儲仍預計﹐由於經濟復甦勢頭偏弱﹐短期利率將“長期”維持在紀錄低點。
貝南克表示﹐美聯儲有可能在一段時間內採用準備金利率與準備金數量目標相結合的辦法來指導貨幣政策立場。但他表示﹐尚未作出最終決定。
上調超額準備金利率可能會促使銀行將更多資金存放在美聯儲﹐而不是用於向企業和家庭提供信貸。通過這種方式﹐美聯儲可以在未來抑制經濟過熱並防範通貨膨脹風險。
貝南克表示﹐美聯儲預計這一措施將有助於推高其他關鍵的短期利率﹐包括用於銀行間隔夜拆款的聯邦基金利率﹐即美聯儲的主要政策工具。
事實上﹐通過買賣證券為美聯儲執行貨幣政策的紐約聯邦儲備銀行就一直在通過實施逆回購﹐來測試從金融系統回收流動性的工具。
貝南克稱﹐收緊信貸可能採用的次序就是美聯儲先通過持續的逆回購和定期存款機制測試來回收巨額的銀行儲備﹐然後加大措施力度﹐再上調準備金利率。
貝南克稱﹐通過逆回購和定期存款機制﹐美聯儲將能夠在必要情況下﹐相當迅速地從銀行系統收回數千億美元的資金。
2010年2月2日 星期二
外匯市場 留意八暗流
From 經濟日報(2010/2/2 udn)
儘管經濟情勢逐漸好轉,但本月外匯市場暗潮洶湧,投資人應留意八大因素,包括中國與各國央行的政策動向、通膨情勢、G7會議、市場通則改變、股市、農曆新年和國際政情變化。
第一是中國。目前中國正逐步收回流動性,限縮部份銀行的放款並調升存款準備率,希望能控制經濟成長,又不至於拖累經濟,卻也因此成為需要特別當心的風險。
第二是各國央行。部份亞洲國家的央行已追隨中國的腳步,採取初步的緊縮政策,澳洲更老早就打出升息第一砲,歐美則還在觀望。由於亞洲經濟復甦得比較快,因此何時升息、如何退場,都是外匯投資人應關注的趨勢。
第三是通膨。為抵禦升溫的通膨,亞洲各國不得不加快政策腳步;對投資人說,通膨則將侵蝕投資收益。現在亞洲的食物、能源、房市和原物料的價格及供應量都有拉警報的可能。
第四是七大工業國(G7)會議。G7預定本周在加拿大舉行會議,屆時與會各國勢必觸及中國人民幣匯率問題,也會談論日圓匯價的彈性。
第五是市場通則可能改變。由於去年一些市場通則瓦解(如金價漲、歐元也漲),使投資人可能難以依循過去的通則。現在黃金價格已隨著通膨加速扶搖直上。
第六是股市。儘管這幾周來股市有些拉回,但流入亞洲的資金仍然強勁,連帶推升區域貨幣的匯價。可預見的是,除非未來資金突然轉向,否則亞洲央行仍將持續阻升本幣的漲勢。
第七是本月第三周的農曆新年,此時亞洲匯市交易量將下滑,中國政府甚至可能選擇此時丟出政策轉向的震撼彈,市場可能出現一波震盪,甚至引發風險趨避。
第八是政治。今年亞洲陸續舉辦大選,其中以澳洲最有可能變天,這可能造成澳元匯價劇烈波動;美國民主黨目前也正施壓國會刪減預算赤字。
2010年1月29日 星期五
雙底衰退擔憂彌漫達沃斯論壇
From wsj:
From sina:「末日博士」羅比尼:歐元區恐分裂
重要經濟學家和投資家表示﹐全球經濟的復蘇之勢可能會在今年晚些時候陷入停頓。其中很多人表示﹐如果加強金融監管的措施出手過重或操之過急﹐這一風險可能更大。
週三在瑞士達沃斯舉行的世界經濟論壇(World Economic Forum)年度會議開幕會議上﹐美國總統奧巴馬向大銀行徵稅、限制其投機性交易的提案成了主要辯論題目。
金融家索羅斯(George Soros)向媒體記者表示﹐他支持這些措施﹐但表示向短期借款徵稅的實施時機“還不成熟”。索羅斯是Soros Fund Management LLC董事長﹐The
Open Society Institute創始人。他說﹐實施這種徵稅措施將妨礙銀行通過提高利潤來建立資本緩沖。他說﹐銀行還沒有走出困境。
私募股權投資公司凱雷投資集團(Carlyle Group)聯合創始人魯賓斯坦(David
Rubenstein)說﹐監管層和政界人士若對銀行業危機反應過激﹐則有可能對經濟增長造成明顯拖累。他說﹐以為加強監管可以阻止將來一切金融危機的想法﹐其實是一種幻想﹐“我們是不會清除掉資產泡沫的”。
全世界很大一部分金融精英每年都聚集在這個瑞士滑雪勝地﹐從會議討論中可以窺見企業、監管層和分析界對來年形勢的看法。週三的辯論也說明﹐雖然全球經濟恢復了增長﹐但好日子未必已經回來。
紐約大學(New York University)經濟學教授魯比尼(Nouriel Roubini)表示﹐世界經濟面臨著一段長期、緩慢的復蘇過程﹐最後到達的增長速度將低於平均水平﹐在這一過程中﹐再次陷入衰退的風險還將一直伴隨。魯比尼在三年前的達沃斯年會上準確預測到了全球金融危機的發生﹐因而贏得了一批追隨者。
他和其他與會人士說﹐全球經濟的增長希望將繼續仰仗印度和中國等快速發展的國家。魯比尼一方面隨大流般地對世界新興經濟體持樂觀態度﹐另一方面也看到這些經濟體存在的一些問題﹐比如中國的資產價格泡沫﹐俄羅斯的人口老齡化﹐以及巴西和印度從事結構性改革面臨的政治障礙。
會議就經濟問題的開場辯論中﹐與會者預測﹐一段時間內﹐沉重的債務負擔將壓在歐美政府與家庭身上。經濟學家認為﹐美國和歐洲將經歷U型或W型復蘇﹐這意味著他們相信2009年年末開始的反彈勢頭將在今年某個時候結束。
魯賓斯坦在一場主題為《改善世界現狀:再思、再構、再建》(Improve the State of the World: Rethink, Redesign, Rebuild)的活動上表示﹐美國需要改善三個“D”的狀態﹐即債務(debt)﹐赤字(deficit)和美元(dollar)。
From sina:「末日博士」羅比尼:歐元區恐分裂
有“末日博士”之稱的紐約大學教授羅比尼(Nouriel Roubini)說,他對歐洲貨幣聯盟的前景前所未有地悲觀,西班牙日益成為可能導致歐元區分崩離析的威脅。
羅比尼在瑞士達弗斯出席世界經濟論壇(WEF)受訪時說:“一、兩年後我們可能看到歐洲貨幣聯盟分裂,這個風險愈來愈高。”
羅比尼與歐洲央行總裁特里謝的觀點形成鮮明對比。特里謝說,認為由16個國組成的歐元區會分裂的想法很“荒謬”。由於希臘出現歐洲大陸最大規模且難以削減的財政赤字,加上西班牙、愛爾蘭等國的債務負擔不斷增加,金融市場上有關歐元區可能分裂的猜測日益升溫。
2006年曾準確預測此次金融危機的羅比尼說:“歐元區可能在本質上走向分歧,核心國家很強,而邊緣國家較弱,部分國家最終可能退出這個貨幣聯盟,這是歐元區面臨的第一個嚴峻考驗。”
羅比尼指出,西班牙和希臘等歐元區成員國面臨財政失衡、競爭力下滑的威脅,這意味著這些國家再也無法透過貨幣貶值的方式走出衰退。
羅比尼強調,所有人都在關注希臘,但西班牙可能是歐元區更大的威脅,因為西班牙是歐元區第四大經濟體,且該國失業率更高、銀行體系更弱。西班牙的失業率超過19%,將近是歐盟平均水準的兩倍。他說:“希臘若出事,對歐元區而言會是個問題,但要是西班牙出事,對歐元區來說會是災難。”歐盟規定成員國的財政赤字不得超過國內生產毛額(GDP)的3%,但希臘去年的財政赤字比歐盟規定上限高出三倍多,與其他12個國同樣須在歐洲執委會設定的最後期限前削減赤字。
2010年1月19日 星期二
經濟學人:世界經濟的LV復甦
From 中時電子報:
全球經濟今年到底會不會強勁復甦?亞洲資產到底會不會泡沫化?《經濟學人》主編丹尼爾.富蘭克林(Daniel Franklin)1月18日~19日在《天下雜誌》舉辦的2010年「天下經濟論壇」(www.cw.com.tw/cwef)中指出,全球經濟將不會出現一致性的走勢,中國會是V型復甦,歐洲是L型,美國則是出現U型走勢。
做為最有洞見的世界級媒體《經濟學人》的主編、經濟學人智庫EIU的編輯主任,富蘭克林在《天下雜誌》舉辦的經濟論壇中以「Half Full or Half Empty」(半滿還是半空)為題表示,今年企業不只迎接新的一年,而且要迎接新的十年,這十年,不管從哪個角度來看,有優點也有缺點,就像裝了一半的水杯,對有些人來說是半滿,對另一群人則是半空,而在不同國家與區域,情況非常不同,全球各區域將會出現L型、V型、U型經濟復甦並存的情況,歐洲是緩慢的L型復甦,中國是快速的V型復甦,中國與新興國家將最富潛力。
富蘭克林在分析全球經濟預測時,特別將重點放在中國大陸,他表示,未來全球所有議題,都會出現中國的角色,不論經濟發展、外交政策、反核武擴散、氣候公約等,中國角色都很重要。
目前中國已超過日本成為全球第二大經濟體,但有不少人預測,中國會跟日本的成長模式相似,面臨可能的泡沫化,但富蘭克林反而較樂觀。他指出,中國今年有9?10%的經濟成長率,與日本二十年前達到同樣的成長,但之後日本卻沒有再超越10%的經濟成長,卻進入二十年的成長停滯,經濟每況愈下、開了倒車。
但中國的情況跟二十年前的日本很不一樣,首先,今天中國還是比當時的日本貧窮,政府與人民都有想趕上來的企圖,此外,中國的土地面積與人口比日本多很多,需要龐大基礎建設的投資。而很多人擔心中國的資產泡沫化,富蘭克林認為,中國銀行的負債情況還在可接受的範圍,但北京與上海的房地產飆漲嚴重,是有可能泡沫化,但若中國透過政府干預,還是可能避免日本的情況。
但他也提醒,中國未來面對的長期挑戰是人口結構的改變。目前中國的工作者與小孩、退休人口的比例,維持理想狀態,但未來小孩與老年人口多了,將成為長期的負擔,跟另一個新興國家印度相比,未來印度的成長幅度會超過中國大陸,這是中國長遠要面對的挑戰。
另一個世界重要的經濟支柱,美國,會如何發展?富蘭克林表示,美國復甦很慢的原因是因為薪資成長緩慢,今年上半年,美國經濟成長的動能來自政府投資,但未來是誰來承接經濟成長的動能?所以,可以預測未來經濟緩慢將是美國長期的情況。
歐洲則是遭遇前所未有快速上升的高失業率,富蘭克林悲觀表示,這場復甦對歐洲來說是沒有工作機會的疲弱復甦,希臘將是下一個杜拜,而英國、愛爾蘭、西班牙經濟前景不佳。
至於世界成長也相當快速的中東與非洲,兩個區域有龐大的天然資源,有先天的成長條件,但中東面對伊朗核武的不穩定因素,而非洲的挑戰則是國家治理與政府治理的品質。
除了關注各區域不同調的經濟表現,富蘭克林同時對企業家做出提醒。企業因為金融海嘯受重創,但企業的社會責任(CSR)將比以前更重要。「也許我們覺得企業的要務是求生存,但CSR沒有這麼重要過,這是很詭異的現象。去年大家只想求生存,但企業現在要求戰略性的思考重要議題。」
觀照未來十年,將是全球改變最大的十年,樂觀主義與悲觀主義間的張力中,富蘭克林建議大家看到充滿機會的那一面。【天下雜誌】
2010年1月4日 星期一
2010 經濟outlook
From wsj: 諾貝爾經濟學家看淡未來10年美國經濟
幾位頂尖的經濟學家週日表示﹐未來十年美國經濟狀況可能和剛剛過去的十年一樣糟糕﹐因為更加謹慎的美國人增加儲蓄額﹐且勞動大軍的能力出現下降。From udn:路透專欄/微利年代來了 金融業大縮水
經濟學家們稱﹐預計美國2009-2019年國內生產總值(GDP)增幅接近1999-2009年期間1.9%的年平均增長率﹐這是二十世紀30年代經濟大蕭條以來美國經濟出現的最差表現。
哈佛大學經濟學者、里根政府時期的經濟學家費爾德斯坦(Martin Feldstein)警告稱﹐美國在2009年下半年實現了經濟復甦﹐但政府刺激計劃是經濟復甦的主要動力﹐而這種刺激因素將在2010年逐漸減退。
生產力方面的專家喬根森(Dale Jorgenson)稱﹐對美國經濟持悲觀態度是自然而然的事情。他預計﹐勞動力質量的惡化導致未來十年生產率年增幅將由過去10年的2%降至1.5%。
諾貝爾獎獲得者、經濟學家斯蒂格利茨(Joseph Stiglitz)稱﹐美國未來幾年儲蓄率將可能大幅走高。
而樂觀的一面是﹕經濟學家稱﹐中國和印度會繼續推動全球經濟向前發展﹐從而帶動美國經濟的增長。
2000年代的災難表現,讓人只想跟它告別,不想取什麼綽號。而新的十年才剛開始,我們就知道它該叫什麼:讓我們歡迎「微利年代」。
微利指的是投資報酬率,以及金融業也將隨之縮水。所以,我們來看看這代表的2010年代趨勢。
銀行業
在這個十年中,銀行業終將出現實質性改革。也許是近期就會改革,或是現在拖著不改,等引發再一場金融災難時才被迫重手大改。監管機關屆時很可能限制槓桿比率,金融服務業的經濟比重因而下降。對銀行股東來說這將是個糟糕的十年。不過鑒於官方的支持,債券投資人可能不會太糟。
這將是信評審核技能大行其道的十年。就算信評機構能躲過秋後算帳,投資人現在也更想自己來判斷信用狀況。而銀行業規模縮水,也將為其他融資管道開啟豐厚商機。
投資
上一個十年以網絡泡沫開頭,以泡沫破滅終結。這一個十年的主題將是接受溫和的回報,識別誰最受到經濟放緩的衝擊,要求更小的波動以及更少的負債。我認為,「資產負債表衰退」會讓發達國家的經濟增長最多只能有平淡表現。過去幾個月的確讓人陶醉,不過別沖昏頭了。要讓投資組合的報酬率達到8%將非常艱巨。增長下滑將凸顯退休金風險。通用汽車不會是最後一個被退休員工養老金拖垮的企業。
請記住,上個十年累積的龐大債務只有四種出路:償還、倒債、讓成長超越債務,或者用通膨來讓負債貶值。既然我認為第三種狀況很難出現,投資回報將受其他三種情況的影響。
償還債務就變成所謂的資產負債表衰退,將會限縮經濟成長,看看日本就知道是什麼情況。由於有很大一部分債務都已被政府擔下,除非出現主權債信危機,否則倒債應不會是關鍵問題。如此一來,通貨膨脹成為最可能出路,未來兩到三年美國將面臨嚴重通膨。若許多發達市場一同出現高通膨,投資回報將很難看。所以最好到新興市場找機會。
新興市場
除了科技業或者醫療健保,新興市場可能將是表現最佳的投資區塊。新興市場的消費擴張,可望部分抵銷掉發達國家不振的影響。會有泡沫出現嗎?當然,而中國的可能性最高。因為中國在2010年代末開始開放金融市場時,對於資金的磁吸效應會非常可觀。不過就許多層面來看,這些泡沫比較可能是茶壺裡的風暴,而非浮上檯面的大禍。
美國房市
到了2010年代末,美國民眾將認清購屋是一種消費,不是投資。美國房屋依舊超建,而且有很多「屋主」還沒認清自己根本負擔不起房貸。法拍屋問題仍將拖累房價數年。美國政府會盡一切努力減輕房價下跌壓力,最近開給房利美與房貸美的空頭支票便是明證。儘管如此,信貸仍將難以獲取,房市就算回穩,也難出現大漲。
至於商用不動產,不用期待美國城市在這十年出現什麼新大樓。
美元
美元終會喪失準備貨幣的地位,但這十年比較會像是一段過場,而不是倒台戲。中國終將讓人民幣可以成為國際性的準備貨幣,然後在2010年代末期準備好主導新的體制。現在美元面臨的最大風險,在於通膨要是在未來兩年內根深柢固,持有美元的外國人會作何反應。
總體而言,過去十年最引人注目的發展趨勢,並非一連串的西方泡沫如何讓人失去財富,而是中國和印度等地的奇蹟式增長。
這個趨勢值得祝賀,而且還會發展下去。
2010年1月2日 星期六
十大經濟體 2010運勢解盤
From udn:
雖然經濟學家認為新興經濟體的崛起將使2010年「全球經濟繁榮程度創歷來之最」,但鑑於美國經濟復甦和美元地位、新興市場政情、能源和商品價格還在未定之天,希臘和杜拜債務危機的殷鑑也不遠,影響2010年十大經濟體榮枯的變數仍值得關注。中國金融泡沫浮現
中國不但是金磚四國的領頭羊,也是美國經濟上亦敵亦友的夥伴。這個大國在刺激經濟方案和強勁消費支出的帶動下,正處於典型的金融泡沫,雖然泡沫終會破滅,但投資人更想知道,中國共產黨能凌駕於市場經濟之上的時間還有多久、力道還能多強?如果強勁需求使商品價格勁揚、進而造成經濟崩解,中國勢必再起波瀾。巴西要看美元後市
人們總愛打趣說:「巴西是屬於未來的國家,而且一向如此」。
雖然這個商品出口和內需消費大國,無論金融或內需市場都蓬勃發展,但在弱勢美元帶動商品行情的前提下,一旦美元匯價反轉,巴西經濟成長可能因此受挫。
俄羅斯貪腐問題難解
豐富的天然資源使俄國在全球舞台扮演要角,但政壇精英與犯罪貪腐掛勾的積習,恐怕難讓俄羅斯的投資風險比同為原物料大國的巴西要高。
印度獲利前景穩定
印度的經濟雖然不到自給自足的地步,但其規模之大,已足夠帶動內需成長、縮減階級差距,韌性比另外三塊金磚(中、俄、巴)都強。由於印度在資訊科技產業人力外包市場握有可觀市占,而且這些勞工能說英文、收費便宜,獲利前景穩定。英國政情變數多多
英國去年歷經房市泡沫、金融體系崩解的重創,想從谷底翻身恐怕還得等上一段時間,而執政的工黨很可能在預定6月舉行的大選中交出政權,政治前景變數多多。南非世足題材利多
目前除金礦外,也為多元發展經濟積極發展釀酒業,儘管如此,這個非洲最富庶的國家,在經濟路上卻仍顛簸前行,而主辦2010年世界盃足球賽可望提升其地位。德國區域復甦指標
德國原本就是歐洲最強大經濟體的德國,在企業樂觀看待經濟前景的激勵下,德國可望繼續握有歐元區經濟復甦的控球權。但法國企業信心疲軟、希臘和愛爾蘭經濟尚未趨穩,都為未來歐元區經濟的前景投下變數。日本總會比去年好
全球第二大經濟體的日本,雖然外表看來能從數十年的病榻脫困,但如今似乎陷入舊病復發的窘境。雖然日本企業的好光景看來已經告終,但2010年料將會是更好的一年。加拿大匯價升隱憂現
雖然2009年全球商品市場歷經劇烈震盪,但加拿大仍靠著天然資源而有強勁表現。在加元匯價日益走升的情況下,市場憂心加國經濟恐將出現泡沫。阿聯打好經濟基礎
雖然稍早的杜拜債務危機為阿聯引來不少關切的眼光,但阿聯仍是中東地區經濟相對穩定者,也是中東的金融中心。投資人或許能從2009年底的杜拜危機學到一課:表面的繁榮不代表背後有相應的經濟基礎支撐。 【2010/01/02 經濟日報】
2009年12月9日 星期三
Investing summed up in two words: emerging markets.
整理了Opalesque中三位在2010持續看多新興市場的基金經理人之觀點:
*經濟的成長大部份將由亞洲及其它新興國家所主導。
*亞洲市場持續提供優於大多已開發市場的盈餘成長。
*長期來看,亞洲國家無論於公司、家計單位及國家都存在較堅實的資產負債表。
*具成長力優質股票及強大的內需將是2010年投資亞洲市場的主要題材。
*在去槓桿及再次衰退的風險下,新興市場的資產等級相對較已開發國家安全許多。且新興國家有更廣泛的工具以因應未來一旦的衝擊或其它經濟問題。而亞幣的升值將會來自於V形復甦下的通膨壓力。
*未來的投資可以歸納為二個字"emerging markets"。
*經濟的成長大部份將由亞洲及其它新興國家所主導。
*亞洲市場持續提供優於大多已開發市場的盈餘成長。
*長期來看,亞洲國家無論於公司、家計單位及國家都存在較堅實的資產負債表。
*具成長力優質股票及強大的內需將是2010年投資亞洲市場的主要題材。
*在去槓桿及再次衰退的風險下,新興市場的資產等級相對較已開發國家安全許多。且新興國家有更廣泛的工具以因應未來一旦的衝擊或其它經濟問題。而亞幣的升值將會來自於V形復甦下的通膨壓力。
*未來的投資可以歸納為二個字"emerging markets"。
From Opalesque: Global assets managers are confident emerging markets will continue to deliver into 2010
Three leading global asset managers expressed confidence that emerging markets will continue to deliver on the upside in 2010 and forecasted an encouraging future for emerging markets asset classes.
Batterymarch Financial Management, an affiliate of UK-based asset manager Legg Mason which manages $703bn, said they expect a large portion of global growth would be driven by Asia and other emerging markets. The firm added that the Chinese economic activity, supported by improvement in the US, would be key to the economic environment. Overall, Asian markets continue to offer better than expected earnings growth than most developed markets, as well as solid profitability. Furthermore, earnings estimate revisions are rising across Asia and are positive across the region as analysts look through to future recovery.
Ray Prasad, Batterymarch Financial Management, said on Asia-Pacific equities: "Over the shorter term, Asian markets appear to be entering an environment where outperformance may shift amongst sectors, sometimes sharply, with the potential for meaningful corrections within sectors from time to time, but with little damage to the asset class as a whole. In the long term, the combination of attractive valuations, superior growth prospects and solid balance sheets at the sovereign, corporate and household level, means we are confident in the capacity of Asian markets to perform well.'
.......
Another UK-based asset manager, Mirae Asset, which has $56bn in AuM, believes in emerging market growth. Regional chief investment officer for Asia Pacific Wilfred Sit said that high quality stocks showing sustainable growth, combined with a focus on Asia's huge domestic markets including those driven by consumer demand, would be the key Asian investment themes for 2010.
......
He said that China, India and Indonesia would lead the pack due to their huge domestic markets and added that as central banks continue to diversify away from the weak US dollar, Asian equities have emerged as a key beneficiary together with property and gold.
........
Booth said that given the risk of a double dip and further sharp deleveraging, emerging market asset classes are now safer than their equivalents in developed countries. Emerging countries have a wide range of policy tools to cope with further external shocks or other economic problems. He added that a number of East Asian economies in particular will have to move to a more domestic demand driven model of growth in future. The main prompt for Asian currency appreciation is likely to be inflationary pressure associated with their strong V-shaped recovery.
Booth made the same outlook for emerging markets in October when he advised investors to rethink their view of the world and their asset allocations and risk. Two months ago, he said the future of investing could be summed up in two words: emerging markets.
2009年12月7日 星期一
Hedge Fund News
From Asia Investor: How hedge funds can get on Goldman Sachs' approved list (source)
Hong Kong-based Tuan Lam has managerial oversight in the alternative investments and manager selection group at Goldman Sachs Asset Management in Asia. Goldman Sachs' global platform consists of three integrated businesses: funds of private equity funds, funds of hedge funds and funds of long-only funds.
....
What type of hedge fund managers, strategies and locations, interest you for 2010?
In alternatives, investors are migrating back into hedge funds but have not yet jumped in a big way back into the more illiquid strategies, such as private equity. The strategies that are attracting the most interest in Asia are the long-biased ones, not just equity long/short but also event-driven long-biased strategies.
Beyond that, we are also seeing some credit strategy funds getting launched.
Having said that, investors are still cautious about strategies that require high levels of leverage; managers are also generally focused on strategies that can create returns without lots of leverage. Managers are likely to focus on fundamental analysis to identify company-specific, as opposed to deal structure-specific, drivers of returns.
Is the story in Asia the same as globally?
This year in Asia, similar to what we see globally, there will likely be less of a "crowding effect" around some of the strategies, thereby creating more room to drive returns. We also believe managers will be more focused on risk management, downside protection and transparency.
Another important thing to note is that many of the newer funds currently in the market to raise capital are run by experienced investors, who may have been with larger franchises and saw the lessons of 2008.
What important things can a fund do to get on your approved list?
In talking to managers, we spend a lot of time on the basic elements: the team's capabilities, investment strategy, reputation, track record, etc. We also are very focused on another very important aspect, operational due diligence.
......
In performing operational due diligence, they focus on making sure the fund managers have put in place a list of core, basic operational elements; they also focus on a wide range of qualitative issues. This capability has helped us avoid some of the well known fraud issues in the US. It's going to continue to be an area of focus for us.
.....
Currently many investors are looking for managers who didn't get crushed in 2008 and have been able to participate in the 2009 upturn. If they maintained low net exposure and missed the upturn in 2009, then we focus on understanding their rationale for the strategy and the positions.
If these are well-thought out and are based on sound analysis, our guess is that investors don't necessarily rule the managers out only because of 2009 relative performance.
....
What is your outlook for 2010?
....
In hedge funds, we are seeing interest in various long-biased strategies to address the growth themes. Clients are also focused on newer funds which are run by experienced managers who did relatively well in 2008 and 2009, who are focused on risk management and providing higher levels of transparency.
2009年10月22日 星期四
FT: 中国“迫切”需要收紧货币政策
From the Financial Times:
中国银行业一名高层人士警告称,中国“迫切”需要收紧货币政策,以防今年出台的大规模刺激措施助长股市和楼市泡沫。
中国第六大银行——招商银行(China Merchants Bank)的董事长秦晓今日在英国《金融时报》撰文表示,政府不应担心经济出现“轻度减速”。(编者注:该文英文链接 FT中文网将在10月23日发表秦晓文章的中文版本。)
“货币政策决不能忽视资产价格走势,”他写道。“因此,中国货币政策迫切需要从宽松转向中性。”
这一坦率得不寻常的警告见报之际,适逢中国今日将公布第三季度国内生产总值(GDP)数据。预计相关数据将证实中国经济快速复苏,分析师们预测,同比增长率将接近9%。
根据英国《金融时报》和独立经济学家进行的计算,若计入政府引导的银行放贷,中国刺激措施的规模可能相当于今年GDP的15%至17%,在主要经济体中高居首位。
今年,中国政府利用自己对国内各大银行的控制,策划了银行放贷的大幅增长。今年头九个月的银行新增贷款比去年同期高出149%,达到8.65万亿元人民币(合1.26万亿美元)。这些投资中有相当大一部分流向基建项目。M2货币供应量同比增长29.3%。
庞大的投资计划使评论人士出现两极分化。一部分人预测将出现通胀,他们警告称,过度的银行贷款正导致股价和楼价飙升。而其他人则主张,大举放贷将加剧产能过剩,助长通缩压力。
中国国务院昨晚发出第一个明确信号,表明正考虑收紧货币政策。国务院称,货币政策应着眼于一方面管理通胀预期,另一方面保障稳定增长。这是自去年全球经济危机影响中国以来,中国政府首次提到通胀。
“这是你可料到的、官方在开始收紧政策之前首先会说的话,”渣打银行(Standard Chartered)驻上海经济学家王志浩(Stephen Green)说。但他表示,在明年2月中国春节之前,不太可能出台上调利率或控制放贷的措施。
野村国际(Nomura International)经济学家木下智夫(Tomo Kinoshita)昨日在一份报告中表示,如果中国在放松金融市场管制的同时,继续大举放贷,就可能制造一个资产泡沫,类似于日本在上世纪80年代的情况。
2009年9月10日 星期四
中行计划推出投资对冲基金的基金
From FT:
中国银行(Bank of China)正计划推出一只投资于对冲基金的基金,这是一个最新迹象,显示全球第三大经济体对另类投资业有着浓厚的兴趣。
这将是中国企业首次提供基金的基金(fund of funds)。知情人士称,该基金将于明年推出,并将通过中银瑞士(Bank of China Suisse)提供。中银瑞士是中行去年11月建立的私人银行业务,总部位于日内瓦。
该基金正处于筹备早期,尚未得到瑞士主管部门的监管批准。中行拒绝置评。
目前,全球基金的基金行业(其中有很大一部分位于瑞士)正陷于动荡之中。
基金的基金在其巅峰时期,曾是对冲基金的最大一类投资者,旗下管理的总资产估计达1.1万亿美元。
根据领先的对冲基金行业数据提供商《对冲基金情报》(Hedge Fund Intelligence)本周发布的统计数据,该行业在过去18个月已经缩水逾40%。
在雷曼兄弟(Lehman Brothers)倒闭、马多夫(Madoff)丑闻曝光后,基金的基金行业出现投资者蜂拥退出的局面,这些基金被迫抛售大约4000亿美元的标的资产,即个别对冲基金,加剧了本已遭受沉重打击的经理人所面对的问题。在基金的基金行业,许多最大的业务旗下管理的资产在过去18个月接近减半,这些业务有不少是由瑞士私人银行运营的,如汇丰瑞士(HSBC Suisse)、瑞银(UBS)、瑞士联合私立银行(Union Bancaire Privée)和宝盛集团(Julius Baer)。
不过,据业内同行介绍,中行对这一行业的兴趣,并不只是机会主义的。
中国投资者和主权财富基金已对投资于对冲基金和私人股本基金表现出越来越大的兴趣。
全球最大主权财富基金之一的中国投资公司(CIC)董事长楼继伟上月表示,中投公司在6月投入另类投资工具5亿美元的基础上,正在研究向此类工具投入“许多倍”的资金。
据信,中投公司正在研究以基金的基金工具为“核心”投资,同时投资于单个经理人的基金。多家顶级的基金的基金表示,中投公司已向他们表示出兴趣。
基金的基金曾因其结构而受到批评,因为它们未能及时满足投资者的赎回请求,并在标的基金的收费之外,再收取高额费用,但对在另类投资方面缺乏专长的较长期资产管理者来说,这种结构也提供了一种具有吸引力的多元化投资手段。
中行平台的营销对象,很可能也包括高净值的个人。
本周早些时候,该行瑞士子公司针对富有的中国投资者,推出了一系列投资于海外股票和债券的基金。
2009年8月25日 星期二
魯比尼-全球面临双底型经济衰退
魯比尼於Financial Times發表之文章:
文中主要談論:全球經濟直線下降的趨勢已現緩解,然而經濟仍面臨的幾個問題。1)全球經濟衰退何時結束? 2.)復甦的軌跡是V或U? 3.)未來經濟是否有再度惡化即W型衰退的風險?提出其看法.
From FT:
文中主要談論:全球經濟直線下降的趨勢已現緩解,然而經濟仍面臨的幾個問題。1)全球經濟衰退何時結束? 2.)復甦的軌跡是V或U? 3.)未來經濟是否有再度惡化即W型衰退的風險?提出其看法.
From FT:
全球经济正开始从自大萧条(Great Depression)以来最严重的衰退和金融危机中见底回升。2008年第四季度和2009年第一季度,多数发达经济体经济萎缩的速度,与大萧条初期国内生产总值(GDP)直线下降的速度相当。因此,去年年底,政策上一直滞后的政策制定者终于开始动用手头的大多数武器。
此番努力已见成效,经济活动直线下降的趋势有所缓解。目前来看,在经济前景方面有三个问题尚无定论:全球经济衰退将何时结束?经济复苏的轨迹如何?经济是否有再度恶化的风险?
关于第一个问题,看起来全球经济将在2009年下半年见底回升。由于萌芽仍与莠草混杂丛生,许多发达经济体(美国、英国、西班牙、意大利及其它欧元区成员国)和一些新兴市场经济体(多数在欧洲)的经济衰退不会在年底之前正式终结。而在其它一些发达经济体(澳大利亚、德国、法国和日本)及多数新兴市场(中国、印度、巴西、以及亚洲及拉美其它地区),复苏已经开始。
在第二个问题上,辩论的一方预计,经济将出现V型复苏,迅速恢复增长——这也是经济界大多数人的共识;而另一方(例如我本人)则认为,最初几个季度,经济会在重新补充库存和产出从接近大萧条水平回升的拉动下快速增长,之后,经济将出现U型复苏,至少在几年内活力不足,增长低于趋势水平。
说经济将出现疲弱的U型复苏,有以下几个理由。美国及其它地区的就业率仍在急剧下降——到2010年,发达经济体的失业率将突破10%。这不仅对于需求和银行亏损来说是个坏消息,对于劳动者技能而言亦是如此——劳动者技能是长期劳动生产率增长的一个关键因素。
其次,本轮危机不仅是一场流动性危机,也是偿付能力危机,但由于金融机构的损失已经由整个社会承担,并被纳入了政府的资产负债表,真正的去杠杆化过程尚未开始。这将限制银行放贷、家庭消费和企业投资的能力。
第三,在经常账户赤字国家,消费者必须削减支出、增加储蓄,但由于房价和股价不断下跌,收入下降,就业市场日渐萎缩,债台高筑的消费者面临着财富大幅缩水的境地。
第四,尽管得到了政策扶持,金融体系仍严重受损。影子银行业体系大部分业已消失,传统银行背负着数万亿美元的贷款及证券业务预期亏损,同时资本仍严重不足。
第五,由于债务和违约风险高企、增长率低下,以及企业利润面临持续的通缩压力,疲弱的盈利能力将抑制企业生产、雇佣员工和投资的意愿。
第六,公共部门通过累积巨额财政赤字进行再杠杆化,有可能会挤占掉私营部门的支出复苏。此外,政策的刺激效用将在明年年初消失,要支撑经济持续增长,就需要进一步推升私人需求。
第七,全球失衡状况有所改善,意味着美国等大肆挥霍的经济体的经常账户赤字,将使得那些过度储蓄国家(中国及其它新兴市场、德国和日本)的盈余收窄。但如果盈余国家国内需求的增长不够迅速,将导致全球增长复苏更加乏力。
目前,还有两点原因能够说明,为何出现双底W型衰退的可能性正逐渐加大。首先,大规模货币及财政宽松政策的退出战略会引发风险:无论政策制定者是否决定退出,都会遭到指责。如果他们马上认真对待高额财政赤字,提高税收,削减支出,消除过剩的流动性,他们会破坏复苏,将经济拖回到“滞缩”(stag-deflation,衰退和通缩交织在一起)状态。
但如果政策制定者维持庞大的预算赤字,债券市场的“义务警察”(指在通胀担忧出现时通过出售债券推高债券收益率的投资者——译者注)将对其予以惩罚。接下来,通胀预期将增强,长期政府债券收益率将上升,借款利率将急遽攀高,最终导致滞胀局面。
担心出现双底型衰退的另一个原因在于,目前石油、能源和食品价格的上涨速度,要快于经济基本面所支持的合理水平,而且,在追逐资产的过剩流动性及投机性需求的推动下,还可能进一步上涨。去年,每桶145美元的油价正是全球经济的引爆点,因为这给石油进口经济体造成了贸易负项,令它们可支配收入骤减。如果类似的投机行为推动油价迅速冲向每桶100美元,全球经济将无法承受另一次紧缩冲击。
总而言之,发达经济体的复苏很可能疲弱乏力,并低于趋势水平,全球经济面临遭遇双底型衰退的巨大风险。
奧巴馬將提名貝南克續任Fed主席
現任Fed主席貝南克的任期將於明年1月結束。先前對於其是否能獲得連任有不一的看法,而正面的評價在於他將經濟從可能陷入二次蕭條的危機中拉了回來。奧巴馬總統對他的提名需要獲得參議院(Senate)的批准。
From The NY times:
From The NY times:
President Obama plans to nominate Ben S. Bernanke to a second term as chairman of the Federal Reserve, administration officials said Monday night.
The nomination, while expected, comes after Mr. Bernanke has had perhaps the most tumultuous term of any Fed chairman, helping to steer the economy through its greatest downturn since the 1930's. Mr. Bernanke is a Republican who was appointed by President George W. Bush.
A top White House official said Mr. Obama had decided to keep Mr. Bernanke at the helm of the Fed because he had been bold and brilliant in his attempts to combat the financial crisis and the current deep economic recession.
"The president thinks that Ben's done a great job as Fed chairman, that he has helped the economy through one of the worst experiences since the Great Depression and that he has essentially been pulling the economy back from the brink of what would have been the second Great Depression,'' an administraiton official said on Monday night.
Mr. Obama will appear with Mr. Bernanke on Tuesday in Martha's Vineyard, where Mr. Obama is vacationing for the week.
2009年8月22日 星期六
Bernanke: Caution on Recovery
From sina:
Bloomberg: Bernanke, Trichet See End to Global Slump, Caution on Recovery
據國外媒體報道,美聯儲主席本‧伯南克(Ben Bernanke)周五稱,在經受了嚴酷的衰退和自大蕭條時期以來最嚴重的金融危機以後,美國經濟目前正處于開始複蘇的邊緣。
伯南克在今天于懷俄明州傑克遜霍爾(Jackson Hole)召開的堪薩斯城聯儲年會上發表講話稱:“在過去一年中經歷了急劇下滑以後,美國乃至全世界的經濟活動看起來都在趨于平穩,近期內恢複增長的前景看上去不錯。”他表示,在全球各國央行及政府採取了積極的措施以後,全球經濟正“開始走出”衰退。
伯南克的這一樂觀預期與美聯儲本月早些時候的言論和行動保持一致。此前,美聯儲已經採取了小規模的措施,來撤回某些旨在促進經濟恢複增長的應急計劃。
不過,伯南克同時還強調稱,雖然在穩定全球金融市場和打通信貸阻塞狀況等方面已經取得了長足的進展,但個人消費者和企業在獲得貸款的問題上仍舊面臨困難,這種情況不會在短期內恢複正常。分析師此前曾指出,恢複信貸的自由流動是實現經濟可持續增長的關鍵要素。
伯南克稱:“雖然我們已經避免了最壞的情況,但前方仍舊存在著艱難的挑戰。我們必須攜手鞏固目前已經取得的成果,來確保可持續的經濟複蘇。”
伯南克指出,目前全球金融市場上的緊縮狀況仍舊存在。他表示,金融機構的不良投資正面臨著“重大的額外損失”,許多公司和家庭則正在貸款可獲得性方面面臨著“相當大的困難”。
在全球各大央行和政府此前所採取的刺激性措施問題上,伯南克表示:“如果沒有採取這些迅速而強有力的行動,那麼去年10月份的經濟恐慌很可能將持續加深,更多的大型公司將會倒閉,整個全球金融體系都將面臨嚴重的風險。”
伯南克還稱,美國需要縮減大型的、在全球範圍內具有相互關聯性的公司,在很大程度上類似于美國聯邦存款保險公司(FDIC)對倒閉銀行所採取的措施。
伯南克表示:“展望未來,我們必須盡快解決金融體系中存在的結構性弱點,尤其是監管架構的問題,以確保不會再次背負上象過去兩年中那樣的巨大成本。”........
Bloomberg: Bernanke, Trichet See End to Global Slump, Caution on Recovery
Federal Reserve Chairman Ben S. Bernanke and European Central Bank President Jean-Claude Trichet said the world economy is pulling out of its deepest slump since the 1930s while cautioning that threats to a recovery remain. ...........( contd read)
訂閱:
文章 (Atom)