2013年4月30日 星期二

退休改制 公職鐵飯碗現裂痕?


今年公務員高普考3月開放報考人數創新高,但3年後考上公務員的人,工作時月領實薪卻比現在考上的人少了近10%,退休後所得替代替也少10%,為什麼?

因為2016年1月1日起,新進人員的退休制度將產生大變革,其福利縮水程度,會比現在大家討論的公務人員優惠存款18%的調整還要大,公務人員退撫基金管理委員會委員陳登源就說:「這一群連人都不知在哪裡的未來公務員,退休福利被剝奪得最嚴重!」

根據銓敘部元月份公布的「公務人員退休制度未來改革方向」,公務員的退休新制將自2016年1月1日正式上路,從那一年起,新進的公務員,每月要從薪資提撥將近10%的比率準備退休金,是已在職公務員的2倍,而退休後的所得替代率卻會降到75%。換言之,在政府要改革的未來新進公務員退休制度裡,新進公務員要繳的費率比現職高,但能領到的退休金卻變少。


▲新進公務員退休年金變3層,不一定領得多─公務員退休新舊制比較


3方向改革 新舊制將有差別待遇

同樣是公務人員,為什麼在退休新制之下,會有這樣的「差別待遇」?首先,就退休新制的設計, 主管公務人員退休制度的考試院銓敘部退撫司副司長陳紹元說明,主要有3個改革方向:

改革1》職業年金多一層,目標總所得替代率75%

以現行制度而言,公務員的退休制度只分為兩層。第1層是「公務人員養老保險」(以下簡稱公保),第2層是「公務人員退休撫卹基金」(以下簡稱退撫),雖同樣都是確定給付制,但第1層的公保是用一次給付,第2層可在月領與一次金中二擇一,目前以月領為主。若以35年的年資計算,兩者所得替代率合計86.375%。

但2016年實施的新制,第1層和第2層就都一律採年金方式的確定給付制,同樣是35年的年資, 兩層加總的所得替代率,最高是55%。

此外,新制裡會再多增一層「確定提撥制職業年金」,就像是一般勞工的勞退新制,會設立個人退休專戶,開放公務員自提,提撥率預定以5%為上限,而為了鼓勵公務員自提,其雇主,亦即政府,就會相對提撥,暫訂以3%為上限。依銓敘部以35年年資來試算,這一層所得替代率最高可達20%,再加上前兩層,總所得替代率才會達到75%。


改革2》負擔比率增加

從公保與退撫這兩層來看,在2016年後適用新制的公務員,每月要自提的比率,都會比現在的35%高,若改為40%,以全薪2萬9,345元的一職等公務員來說,在扣除自提退休金後,每月實領收入只剩2萬6,867元。

改革3》退休年齡將再延後,年資25年者要滿65歲才能請退

根據銓敘部資料指出,近10年軍公教人員實際平均退休年齡仍在55歲,大多數人仍過早支領退休年金。雖然公務人員在2011年已實施85制,但因有10年過度期,因此退休年齡未有明顯延後趨勢。這次制度改革會再延5年,改成90制,也就是年資滿25年公務人員,必須滿65歲才能退休,年資30年以上則需滿60歲,預計自2021年起就會從85制逐漸接軌到90制,到2026 年開始,所有的公務人員最快要到60歲或65歲,才能請領退休金。


新制恐引2大爭議 愈晚考進愈吃虧
不過,對於政府提出的3大改革方向,學者專家認為有以下幾項爭議:

爭議1》替退休基金補洞?

未來的新進公務人員,自提率會變高,但替代率卻變低,讓陳登源與前退撫基金監理會組長楊永芳都質疑,「是用來填補現在退撫新舊制基金近8兆元財務缺口嗎?」

對此陳紹元解釋,會調整提撥率與負擔比率,目的是在足額提撥的前提下,減緩新進公務人員退休制度潛藏負債的發生速度,不會產生如現職公務員退休制度般這麼高的潛藏負債,亦減輕政府的財務壓力。而且就和勞退新制一樣,在公務人員的退休新制下,3層退休金的收支與財務管理,完全與現行舊制分離,各自獨立運作,「不會是拿新進人員的錢,補現職潛藏負債。」陳紹元說。

而考量新進公務人員負擔,陳紹元表示,新制還有調整的空間,例如在2019年後,應會把2層(確定給付制、確定提撥制)職業年金的費率計算基礎,從「2倍本俸」調整為「1.7倍本俸」。這樣未來的新進公務員每月約可少提撥1% 薪資做退休準備。


爭議2》75%所得替代率是有條件的,並非人人拿得到

在銓敘部所提出的75%所得替代率,並不是未來新進公務員人人皆有的基本保證,而是有條件式的:

條件①:公務員的確定提撥制職業年金必須自提5%。根據銓敘部的規畫,在新增的第3層職業年金,要達到其所標榜的20%所得替代率,必須是公務員自提率達到暫訂的5%上限,再加上政府相對提撥3%才行。「這樣算下來,未來新進公務員每月要提撥的金額,比現職公務員高出了2倍,實在是太多了!」全國教師工會總聯合會副秘書長羅德水說。

而萬一,有些公務員因家計支出需要,無法每月提撥時,那麼他未來退休後的所得替代率,就只剩下公保年金的15%與確定給付制職業年金的40%。

條件②:退休基金報酬率必須年年5%。但就算公務員肯咬牙,每月自提5%薪資做退休金準備,仍無法保證所得替代率可到75%,因為還有一項變數,那就是一開始由政府管理的確定提撥制職業年金,其投資報酬率必須要達到年化報酬率5%才行。問題是,翻開近5年公務員的退撫基金成績單,沒有一年達成,而且最高也只有3%多,令羅德水無法相信政府的承諾。
確定給付制、確定提撥制這2 層職業年金的提撥率與報酬率數字還要再精算,但確定提撥制職業年金這一層的所得替代率的確是浮動的,我們只能說,它可以期待,但不見得能保證。」陳紹元也表示無奈地說。

陳登源指出,新制的改革,銓敘部忽略了新進人員這個目前尚未存在的團體,造成公務員世代間的不公平,愈晚考進公職,實領的收入變少,不等於在變相阻止大家進入公職?所以,他建議要重新再做調整,例如採逐年調整,或適度追溯某年度之前錄用的公務員,而非一刀切割,以免發生「同工不同酬」的差別待遇,把衝擊降到最低,才有可能解決財務危機、維持退休制度的穩定。


▲公務員退撫基金近5年年化收益率未達5%


名詞解釋_85制 [ 隱藏 ]
指公務人員年資、年齡相加,必須達到85以上才能申請退休。如年滿60歲、任職年資滿25年,或是公務人員年資30年,年滿55歲,即可申請退休。


文章來源:smart智富


拉高所得替代率 得靠勞退自提

針對勞保和勞退所得替代率偏低、甚至失真的問題,長期研究退休金制度的專家均認為,政府應打破現行勞保投保薪資上限只有4萬3,900元的規定,並將現行勞工可自願提撥勞退基金的規定,改成強制提撥! 

年金改革方案出爐,勞工團體認為,勞工退休福利與公務員退休福利比較,還是太差。對此,退休基金協會常務理事陳登源認為,要比所得替代率,勞工應該把勞保和勞退兩部分的年金加起來與退休前的實際薪資去比較,才能算清楚真實的退休準備數字。按這樣的原則要將勞工的所得替代率拉高到7成, 陳登源和甫就任金管會副主委的王儷玲一致認為,以下2方法最可行:

 方法1》打破投保上限 所得替代率才不失真

 目前勞保最高投保薪資級距上限是4萬3,900元,王儷玲說,按這個設計,勞工階級、尤其是薪資在4萬3,900元以上的族群,退休後領到的勞保年金所得替代率,將與他們實際薪資脫勾,所得替代率將完全失真。

陳登源舉例,月薪超過9萬元的勞工,依勞保規定目前只能用最高投保薪資上限、也就是4萬3,900 元作為勞保年金提領的計算基礎, 年資30年每月只能領到2萬413 元的勞保年金。若以4萬3,900元作為母數計算所得替代率,則所得替代率達46.49%。但是,如果用退休時的實際薪資9萬3,559元作母數,所得替代率實際上只有21.8%。顯示現行勞保年金的制度設計根本無法真實反映勞工階級的所得替代率。 

由於所有人都拿「所得替代率」的高低,來衡量退休後的收入,評估能否維持基本生活品質。因此,陳登源認為這個數字,一定要正確,目前最高4萬3,900元的投保級距,既然無法真實反映勞工所得替代率,這投保薪資上限就應該打開,讓投保薪資符合勞工薪資的實際現況,也讓所得替代率回歸真相。 

不過,王儷玲表示,打開4萬3,900元的投保上限門檻,拉高投保薪資級距,恐會引起雇主反彈, 認為自己目前已負擔70%保費,再拉高級距,要付出的經營成本會增多,將來可能會採取「不為員工加薪,以降低支出」的變相抵制手段。 

要避免雇主反彈,淡江大學保險系副教授郝充仁認為,一定要設計配套措施,建議應讓政府負擔比例,隨個人收入的增加而下降,甚至像所得稅徵收一樣,採累進級距設計,舉例,月收入在4萬3,900 元以上者,政府、員工、雇主負擔比例從原先的10%:20%:70%,改成10%:30%:60%,收入再高,政府補助的比例就從10%繼續往下降,甚至完全不補助,改由雇主與員工自行決定分配比例。

用這樣的方式,讓勞工第1層年金的所得替代率,符合實際薪資條件,高薪者領得多、繳得也多,且不會造成雇主的負擔、增加政府的財務壓力。

 方法2》強制員工至少自提3%勞退基金 

談退休準備,王儷玲認為:所得替代率夠不夠,不能只看第一層的勞保年金,第二層的新制勞工退休金(編按:簡稱勞退年金)也應該放在一起看。按政府現行規定,雇主每月須強制提撥6%薪資進入員工的勞退基金帳戶,員工可自願提撥,上限同樣是薪資的6%。 王儷玲分析,如果雇主都按時提撥6%,勞工也自願提撥勞退基金,這樣勞工的所得替代率就會被拉高,朝所得替代率7成的目標邁進。

不過目前僅規定雇主要強制提撥,勞工則未強迫自提。負責管理勞退基金的勞工退休基金監理會主任委員黃肇熙說,符合自提標準的561萬勞工,只有35萬人、約6.24%的勞工有自提,93%的勞工根本沒有自提。 要改善這個現象,王儷玲建議, 必須增加勞工自提的意願,例如規定勞工到企業報到上班時,若勞工不反對自提,一律視為「願意自提」,並強制要求勞工每月自提3%薪資至勞退年金個人專戶,如此就能拉高自提比例及勞工的退休金所得替代率。 

薪資成長愈慢,愈應自行提撥勞退金 勞工甲與乙起薪均為3萬元,甲薪資年成長率1%,乙則為4%,30年後2人同時退休,此時甲月薪約4萬100元、乙月薪為9萬3,559元,2人可領到的勞保年金及勞退年金,在不同自提比率下的月領金額與所得替代率會差多少?

   
▲薪資成長愈慢,愈應自行提撥勞退金

 按照上述試算表,陳登源提出以下2建議:

 1. 對薪資成長較慢、退休時薪資水準較低的族群來說,愈積極參與勞退基金自行提撥,愈能接近合理的7成所得替代率水準。 

2. 對薪資成長較快、退休時薪資水準較高的族群來說,就算勞退基金自提6%,加上勞保年金真實所得替代率,也達不到合理的7成目標,因此高薪者應自己額外準備,透過基金投資等其他工具,補足所得替代率缺口。

 【延伸閱讀】

5管道可查新制勞退基金收益金額 2012年,勞退基金整體運用獲利659億餘元,其中新制勞退基金獲利406億元,3月1日起揭示於勞退個人專戶中,選擇新制的勞工,可循5個管道,至個人專戶查詢所分配到的2012年收益金額:

 1.用自然人憑證,登錄勞保局網站查詢。

 2.持身分證明文件,到勞保局總局或各地辦事處臨櫃查詢。

 3. 持有土地銀行、玉山銀行、台新銀行、台北富邦銀行及第一銀行等5家銀行之勞動保障卡的勞工,用自動櫃員機查詢。 

4. 用郵政金融卡至各地郵局申請並簽署同意書,即可在中華郵政自動櫃員機查詢。 

5.下載「勞保局行動服務APP」,以自然人憑證完成相關認證,即可查詢。

資料來源:Smart 智富

2013年4月29日 星期一

勞工退休金縮水 平均月少500到千元


拍板!勞工退休金縮水 平均月少500到千元


勞保年金改革,行政院拍板定案,勞工確定要繳多領少,薪資三萬元以上的勞工,退休金給付率從1.55%降到1.3%,勞工的月退金平均會少領五百到一千元,學者試算發現,勞工跟公務人員的所得替代率差距高達20%,政府還是明顯地偏坦公務員。

抗議勞工:「藍綠爛到爆,脫褲來抗暴。」管它是三角蕾絲還是黃埔四角大內褲,全都往空中丟,抗議勞工:「輸甲脫褲,輸甲脫褲,麥來這套,麥來這套,垃圾政府,什咪奧步。」

選在勞工年金改革案拍板當天,勞工們走上街頭抗議,年金改革勞工已經全盤皆輸,衝擊最大恐怕將是55歲以下的勞工,學者更痛批,這波年金改革,依舊獨厚公務員狠狠剝削勞工。台大社工系教授林萬億:「我薪資少,結果我比例又低,我得到的當然是相對少很多,所以勞工會有所謂的,「一隻牛剝兩層皮」。」

勞工又被剝了一層皮,林萬億以勞委會改革版試算,公務員只要工作滿30年,總所得替代率高達80%,反觀勞工多辛苦五年,總所得替代率卻只有約60%,差距高達20%。台大社工系教授林萬億:「那我料少的人,我還分到小碗小塊,你料多的人,還分到大碗大塊,那看就覺得怎麼會差那麼多。」勞工做得多領得卻比較少,以同樣退休薪資四萬來看,公務員可以月領3.2萬,勞工頂多只有2萬5,只能上街怒吼表達不滿。

行政院拍板定案,將勞退平均月投保薪資計算基準訂為12年,給付兩階段,3萬元以下1.55%不變,超出3萬元的部分則以1.3%計算,依照新方案,勞工月領金額最多減少1000元。立委陳亭妃:「所以繳多領少晚退,你想勞工受的了嗎?」勞保年金確定進入多繳少領的時代,勞工即使再不滿,也只能在51勞動節再次走上街頭.

資料來源:yahoo

大學教授退休金基數 擬維持現制

大學教授退休金基數 擬維持現制

立法院司法法制委員會今天邀請年金改革小組相關部會首長提出報告,在教育人員部分,針對大學教師有特別規範,教授級的基本薪及退休金基數內涵,維持為本俸乘2,副教授、助理教授逐步下修為1.9、1.8,其他教職員為本俸乘以1.7 。
教育部次長陳益興說,大專教師的薪資結構與中小學不同,大學教師是本俸和學術研究各占二分之一,中小學教師是三分之二本俸加上三分之一專業加給,若讓大學教師的退休薪,和中小學教師一樣都乘以1.7,大學教師退休所得替代率,會比中小學教師少很多。
陳益興指出,年資滿30年的大學教師退休金計算基準,是本俸乘2,所得替代率約67%,仍比年資滿30年的中小學退休教師所得替代率73%還低。為求大學退休教師與中小學退休教師的退休所得替代率差異不要太大,因此做出這樣的特別規範。
行政院試算,任職30年中小學老師,現職每月7萬3370元,改革後,退休月領5萬2962元,所得替代率為72.18%。任職30年大專教師,現職待遇為每月10萬7525元,改革後,退休月領7萬1820元,所得替代率降為66.79%。
有關遺族月撫慰金部分,公務員遺族給付標準擬降低,從現行月退休金二分之一改為三分之一,但軍職遺族月撫金支領維持現行月退休金二分之一,沒有調降。銓敘部部長張哲琛說,相關的計算基準及給付,允許職業別的不同。


全文網址: 大學教授退休金基數 擬維持現制 | 年金改革吵不休 | 國內要聞 | 聯合新聞網 http://udn.com/NEWS/NATIONAL/NATS4/7852565.shtml#ixzz2RoL7CIuD
Power By udn.com 

2012年3月8日 星期四

存錢的七個小竅門

不管你收入多少﹐存錢都是必須的。有不少方法可以幫你養成儲蓄的好習慣﹐可以先從“美國存款周”倡導的“定目標、做規劃、自動存”三步曲開始。

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

國人沒有改掉花錢大手大腳不愛存錢的壞習慣﹐現在嘗到苦果﹐又得勒緊褲腰帶過日子。

根據最新一項對美國人儲蓄習慣的調查﹐過去三年來﹐量入為出並把余錢存起來的美國民眾的數量出現了一個不小的萎縮。

美國消費者聯盟(Consumer Federation of America)的執行董事斯蒂芬•布羅貝克(Stephen Brobeck)說﹐“這讓我們很吃驚。”該機構每年都與美國儲蓄教育委員會(American Savings Education Council)聯合開展此項“美國存款調查”(America Saves study)﹐發現自2010年起﹐願意存款的美國民眾數量呈平穩下降的趨勢。

“我們開始看到一些經濟有所起色的跡象﹐但當經濟走出衰退時﹐家庭收入往往是最後出現增長的板塊。”

該調查在“美國存款周”(America Saves Week)──一項鼓勵人們評估自己儲蓄情況的活動──的前夕發佈。調查發現﹐有66%的美國人會量入為出地生活﹐並把余錢存起來。這一比例自2010年以來已下跌七個百分點﹐而另一些儲蓄類調查的結果也出現了相似的下跌趨勢﹐例如是否有充足的應急資金﹐是否有足夠的錢來養老﹐是否擁有股票投資等。

布羅貝克說﹐造成這種趨勢的關鍵原因在於﹐“當人們失去工作﹐或不能通過加班來貼補家用﹐或從全職工作專為兼職時﹐他們開始動用儲蓄來維持生活﹐導致家庭存款金額不斷減少。”

這一趨勢也受到其他一些因素的驅動:據美國勞工統計局(Bureau of Labor Statistics)的數據﹐美國人的工資水平在下降﹐2011年下跌2%﹔而能源和許多食品的價格又開始攀升。有一點一定要記住:石油價格會推高物價指數。

美國的失業率依然頑固地停留在8.3%的高點﹐僅有的一點點就業增長也都出現在薪水剛過最低水平線的服務行業。此外﹐別忘了我們所處的低利率環境﹐這是扼殺儲蓄的魔鬼。

約有63%的年收入低於2.5萬美元的美國家庭表示﹐他們花出去的錢要比賺的錢少﹐年收入在2.5萬到5萬美元的家庭有79%這麼說﹐而年收入在10萬美元以上的家庭有59%這麼說。

退休儲蓄不足

在這項“美國存款調查”中﹐只有52%的受訪者認為自己每月為退休而存的錢金額比較充足。這與ING Retirement公司一項類似調查的結果相吻合﹐該調查發現只有48%的美國員工覺得自己在為退休做好準備。ING Retirement管理著超過500萬個員工儲蓄計劃的投資賬戶。

這值得引起警惕﹐因為大量的成年在職者──ING Retirement的調查顯示約有92%──不打算工作一輩子。

ING Retirement公司首席執行長馬麗茲•比姆斯(Maliz Beams)說﹐她注意到近兩年來﹐受訪者的存款金額有所上升。但要記住﹐這些受訪者都是擁有退休儲蓄計劃的在職員工。

比姆斯說﹐“存款餘額在緩慢上升。因生活困難而動用儲蓄的人數有所減少﹐人們還在擔心經濟波動﹐擔心保不住工作﹐但這種擔憂已經開始慢慢消退。”

這些受訪者近兩年來的存款餘額增加了11%。ING Retirement還指出了一個有趣的現象﹐受訪者在消費支出上具有季節性規律﹐夏天花的錢要比冬天多。

定下目標

擁有具體目標的儲蓄計劃最有效果。為度假、應急或孩子大學教育而每月存幾十、幾百美元﹐要比“為了未來存款”的籠統概念讓人更有動力。

不管你收入多少﹐存錢都是必須的。有不少方法可以幫你養成儲蓄的好習慣﹐可以先從“美國存款周”倡導的“定目標、做規劃、自動存”三步曲開始。

定目標:研究表明﹐一個擁有目標的儲蓄計劃﹐無論是長期還是短期目標﹐都要比一個泛泛的儲蓄計劃更容易堅持得多。為每月的房貸存錢﹐為孩子上大學存錢﹐為暖氣爐故障維修或汽車故障維修等意外事件存錢﹐這些都是很好的目標。此外﹐還有外出度假等其他一些讓人向往不已的美好目標。

做規劃:研究一下自己的經濟狀況﹐看看如何償還債務﹐增加儲蓄。你應該先還利息高的債務﹐比如利率達到兩位數的信用卡欠款﹐按此順序依次還債。你不能一邊還債﹐一邊又在積累新的債務。

自動存:如果你所在的公司提供儲蓄計劃﹐那一定要參與。很多企業的做法是﹐你存一半﹐企業幫你繳納另一半﹐而且利率要比目前任何銀行提供的都要高。另外﹐你應該參與401(k)或其他一些退休儲蓄計劃。除此之外﹐要把每月工資的一部分自動存進一個賬戶﹐如共同基金賬戶或美國儲蓄債券(U.S. Savings Bond)賬戶。你不經手那些錢﹐就不會去惦記﹐至少不會那麼惦記。

跟蹤你的消費和儲蓄狀況。通過信用卡賬單或其他一些記錄﹐看看錢都花在什麼地方了﹐捫心自問一下﹐買的這些東西都是必需的嗎?然後算算自己一共存了多少錢﹐想象一下如果沒買那件毛衣或那瓶昂貴的紅酒﹐現在的存款金額應該是多少。

別一時沖動買下昂貴的東西。給自己設置一個24小時的等待期﹐這樣不但能夠防止買了之後後悔﹐還能避免陷入更深的財務泥潭。

有個小竅門可以控制自己大手大腳花錢:每買了價格昂貴的一杯咖啡、一塊蛋糕、一杯紅酒或一包香煙﹐就把同樣多的錢放進一個餅乾盒里﹐或放在床墊下面。如果你拿不出同樣數量的錢存起來﹐也許你就不該買那樣東西。

把零錢都存起來。真的﹐這是個好主意。每天存五毛錢﹐年底你就有了182.50元﹐每天存一元﹐年底你就額外多了365塊錢。

source:WSJ

2012年3月1日 星期四

勞退新制基金去年慘虧 每人賠三千多 勞退新制基金去年慘虧 每人賠三千多

勞保局從今年三月起將勞退新制基金投資收益分配到勞工的個人退休金專戶,不過受到歐債風爆影響,勞退新制基金虧損多達兩百六十四億元,因此分配到勞工的個人專戶也是呈現負數,平均每個勞工到虧三千多元。

勞退新制基金去年受全球金融市場影響,去年慘虧兩百六十四億,勞保局會在今年三月底前完成勞工個人的收益分配,依照八百六十三萬選用勞退新制的人數計算,每個勞工的帳戶金額會變成負三千○五十五元。

勞保局勞退金業務處經理薛永芬:『因為歐債的影響,整個投資的環境不是這麼好,所以收益是負值的,分配到勞工個人專戶的時候,結果也是負數。』

不過勞保局強調,勞退新制有保證收益機制,勞工在實際領取退休金時,如果實際分配的收益低於保證收益,將會依法補足。今年的景氣比氣去年下半年稍有好轉,勞退基金監理會粗估到今年二月中旬為止收益數為兩百七十億元。

勞保局提醒勞工,可以利用自然人憑證上勞保局網站的「勞工退休金個人專戶核發金額試算系統」,查詢個人的退休金和投資收益情況。

資料來源:鉅亨網

2012年2月17日 星期五

人口老化嚴重 退休保障及早規劃

面對退休,除了來自子女奉養、政府補助、退休金和保險給付這些主控性低的資金外,該有一部份是來具高主控性的資金。而這也是退休理財的重要一門功課。

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

面對我國人口老化及少子化之社會發展趨勢,預期未來國人於老年醫療、照護與生活費用需求將大幅增加;因此,金管會強調,國人應適時利用商業保險規劃適當保單保障,及早準備退休生活之經濟安全及醫療照護需求。

108年台灣人口負成長

我國人口老化快速,高齡化人口急遽增加!根據統計,民國114年65歲以上人口預估將超過兩成,而進入「超高齡社會」;另外,少子化問題是越來越嚴重,前年、即民國99年我國總生育率已經下降至0.9個子女,而民國108年預估將出現人口負成長!

而人口老化現象也衍生出相關問題。金管會保險局表示,若以民國98年的統計數據來看,65歲以上老人主要經濟來源、仍以「子女奉養」占48%為最高,其次為「政府救助或津貼」之29.6%,排名第三的「退休金或保險給付」為17.3%。

換言之,從上述我國人口老化與少子化之社會趨勢,預計台灣老人未來由子女奉養之占率將逐步下降,必須依賴其他之經濟來源占率將增加。故民眾應趁年輕做好相關規劃,衡量自身之保費可負擔性及人生各階段之保障缺口,以預為準備未來老年退休生活之經濟安全。

保險多 老年保障多


保險局指出,高齡化社會發展趨勢所衍生之各項老年經濟安全議題,主要包括身體機能退化,預期醫療費用支出增加、退休後之安養費用,以及發生疾病或意外導致之長期看護需求等。針對這些情況,民眾可透過「醫療保險」、「年金保險」及「長期看護保險」等來補足保障缺口。

首先,「醫療保險」是彌補全民健保之不足,滿足民眾病房升等、自付醫療費用、器材及治療等之各項費用,透過年輕體況佳時購買醫療保險保障,亦可避免老年時因體況不佳或年齡超過保險公司承保年齡上限而無法購買醫療保險保障。

其次,「年金保險」則可補足民眾因其他退休金給付(如勞保年金、國民年金等)之不足,透過年輕時購買年金保險,在遞延期間累積未來年金給付計算基礎之保單價值準備金,於年金化時點後(如:可選擇於退休時,或某個年齡開始),每年領取年金給付至終身,並搭配原有之退休金給付,而享有較好退休生活。

至於「長期看護保險」,可因應疾病或意外事故傷害,失去日常生活能力所衍生之長期看護需求,此時,被保險人於保障期間內,如符合保單條款所約定「需要長期看護狀態」之情事,保險公司按期給付保險金,可做為請專人長期照顧以及復健費用的補償,讓臥病者活得有尊嚴,家屬有餘力專心工作,家庭經濟的負擔得以減輕。

source:yam Money

呼籲「75歲退休」瑞典總理惹公憤!

那天如果台灣的退休金破產了,這情形會不會就發生在我們身邊呢?

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

瑞典總理日前表示,每個人都應該工作到75歲,不該在65歲就退休,並呼籲雇主僱傭年齡應在55歲以上;然而這番話立刻在當地引發公憤,許多民眾熱烈討論。

瑞典總理賴因費爾特7日在《每日新聞》(Dagens Nyheter)的訪談中表示,隨著人口老化的問題加重,高福利的養老金制度恐難以為繼,他希望瑞典人考慮工作到75歲,不該期望在65歲就退休。

賴因費爾特也呼籲,人民可在50歲以後轉換跑道,並且希望僱主能樂意雇用55歲以上的員工,直至75歲再退休;更稱:「聘請一名年滿55歲並準備一直工作到75歲的員工,與聘請那些同年齡但準備在未來5、6年裡退休的人相比,那將是一段很長和有趣的勞資關係。」

不過這番話可惹惱了一向以「福利制度」為傲的瑞典人,紛紛對此表示不滿,隨即在瑞典當地引發公憤。據悉,瑞典目前實施靈活的退休制,人們可在61歲時領取養老金,也可以選擇繼續工作到67歲。

source:nownews

2012年2月14日 星期二

以房養老/房子可續住、活越久領越多

金融界人士指出,「以房養老」方案,初期將先在台北市、新北市和高雄市等三地試辦。

至於屋齡、房屋價值及利率水準等方面,相關人士說,目前唯一確定的是抵押的房子「屋齡不限」;但不動產的價值不能太高,初步規劃為一千萬元以下。至於房屋價值上限及利率水準,內政部將與相關單位開會後,才會定案。

究竟那些老人可以申請「以房養老」?將來內政部社會司每年在審核老人津貼時,如碰到不能領老人津貼、但符合申請「以房養老」條件者,例如:手上沒有現金可生活,但名下有不動產且無繼承人等,相關單位就會「鼓勵」或「介紹」這些單身老人申請。

土銀指出,七月一日「以房養老」開始試辦,凡是符合申請資格、且有意申請者,可先向縣市政府提出申請,並在聽取相關人員解釋細節後,再由縣市政府核發證明文件,申請者只要憑相關證明文件到土銀辦理即可。

相關人士解釋,「以房養老」申請者,必須先把名下的房子抵押給政府,以後再就由政府每月撥一筆款項供申請者;至於每個月撥給款項的多寡,是依不動產的估價金額而定。

土銀說,將委託不動產公司估價,並交由精算機構核算後,核定申請者每月可以領多少錢。

以房養老的最大的好處,是申請者不僅不必支付任何費用,以後每月還可以領到一筆錢,就是「把不動產變成動產」;更重要是:可以繼續住在自己的房子裡,而且「活的越久領的越多」。

舉例來說,王先生若在六十五歲時就用名下價值八百萬元的不動產抵押給政府,「用自己的房子養老」;如果他活到九十歲,就一直領到九十歲。但他過世後,當初抵押給政府的房屋將收歸國有,交由國有財產局處分。


資料來源: udn

2012年2月8日 星期三

勞退基金 四年賺249億(看標題也要看內文)

攸關550萬名勞工退休權益的勞退基金,去(100)年帳面再度虧損,勞退基金監理委員會主委黃肇熙昨(19)日表示,民國97年展開多元投資至今屆滿四年,曾有兩次股災造成虧損,但累積收益仍維持正數249億元,前四年每位勞工約可分配3,069元。

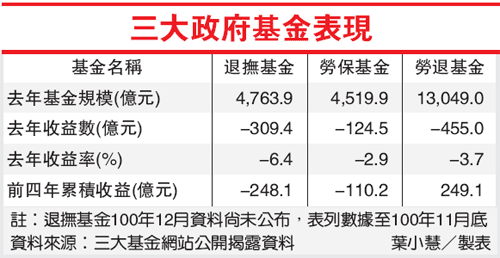
勞保、勞退今天將公布去年全年績效,再與退撫基金比較,三大基金前四年累積收益,僅勞退維持正數,去年即使帳面虧損455億元,報酬率為負3.76%,也遠優於台股大盤負21%,表現亮眼。

黃肇熙昨(19)日接受本報專訪表示,勞退基金著重「長期」報酬,而資產配置攸關長期績效優劣,以下是專訪摘要:

啟動多元投資

問:勞退基金這四年來運作情形?

答:勞退監理會在96年底成立時,有別以往放銀行定存,決定啟動多元投資。其中「奠基」是最重要工作,才能在景氣循環和市場波動中,持續穩定運行,因此我們快速完成組織建構、法規制度,打造專業團隊及建構資產配置模擬系統,並率先訂下定期揭露原則。

四年來勞退新制規模每年增加約1,600億元,成長迅速,至今已達1 兆3,049億元,堪稱國內第一大政府基金。

勞退監理會秉持穩健布局,分散風險的操作原則,得以彌平97年金融海嘯與100年下半年因歐債危機及景氣趨緩所引發全球股災的損失,四年累積收益達249億元。其中已實現收益,也就是已落袋為安的收益達625億元,可見相對穩健。

問:歷年表現有無達到預定目標?

答:勞退新制的法定保證收益是「同期間當地銀行兩年期存款利率」,但勞退監理會為確保勞退基金的保證收益不受通膨侵蝕,投資政策書明訂以五年移動平均報酬率,須高於「法定保證收益率加計消費者物價指數年增率(CPI)」。

收益率超目標

勞退監理會啟動多元投資首年,即遭逢97年金融海嘯,虧損605億元。但98年掌握市場上升趨勢賺進1,118億元,率先弭平虧損,勞退新制基金97年至99年的三年平均收益率3.14%,已高於所訂中長期目標報酬2.75%。

今年元月以來,截至18日台股封關日為止,勞退基金短短13個交易日,收益再度回升逾百億元。顯示出勞退基金的資產配置,發揮景氣下行時有效減少損失,景氣回升時也能掌握獲利機會。

著重全球布局

問:勞退基金的操作策略為何?

答:台股屬於淺碟型市場,波動度較國際主要股市大,因此勞退基金著重「布局全球」,投資各區域,配置不同資產,希望做到國內外兼顧、分散風險,以及收益互補效果。98年開始投入亞太及新興市場。

對國外投資所追蹤的指標也不斷改善求精,過去對股票委任是以MSCI市值加權指數,當市值增加就必須多買,有「追高殺低」的疑慮,後來增加全球基本面指數,以營業額、現金流量、總股息及帳面價值來評定指數成分股的權重,可反映股票基本投資價值。

此外也逐步增加另類投資,包括不動產投資信託基金(REITs)、商品等,用來分散投資風險。去年首度增加相對報酬的委任。

問:新增相對報酬委外代操的考量為何?

答:勞退基金成長快速,新制基金規模每年成長約1,600億元,舊制規模每年成長也有300億元以上,操作上面臨更大的考驗。

美國最大的加州退休基金高達六成都是相對報酬委任,經探討後了解到,相對報酬貼著指數走,交易成本較絕對報酬低;其次在股市下行時,絕對報酬較穩,但一旦反轉向上,相對報酬反而能達到超額獲利。因此,希望兩者兼具,搭配操作。

美國景氣回溫

問:對今年經濟情勢看法及有何因應對策?

答:今年注意的仍是歐債危機後續發展,目前面臨歐洲各國大選的政治風險,看來並不樂觀,有下行風險。不過,美國出乎預期,看起來有景氣回溫的徵象,包括失業率改善,製造業指數也反轉上升。


資料來源: 經濟日報 udn 

2012年1月30日 星期一

何謂以房養老

2011.10.04 【經濟日報╱記者蘇秀慧/台北報導】

因應高齡化社會到來,行政院明年(就是今年了)開辦「以房養老」,初步規劃年滿65歲、無繼承人(無子女)、擁有房地產的老人,將房屋扺押給政府後,依房屋貸款金額,按月領取一筆現金到契約結束。

內政部社會司副司長陳素春昨(3)日表示,內政部已爭取到明年公益彩券盈餘將挹注「以房養老」業務3,300萬元經費,明年「以房養老」確定開辦,將先試辦100個名額,敲定由公股行庫的土地銀行代辦房貸業務。

「以房養老」首年開辦經費有著落,內政部吃下定心丸,近日將組跨部會專案小組,研議「逆向扺押房貸」相關細節。陳素春指出,開辦初期以都會區台北市、新北市和桃園縣需求較多,其他縣市符合資格者如有興趣,也歡迎加入。

「以房養老」逆向抵押貸款制度,美國、英國、澳洲、法國和加拿大等已開辦多年,政府確定試辦,老人福利制度明年跨出一大步。

根據內政部初步規劃,將由政府出資,土銀負責代辦手續。凡是65歲以上、無繼承人(無子女),擁有房地產的老人可將房屋抵押給政府後,由政府依房屋貸款金額,折算成20年或30年年金,每月將年金提撥到老人帳戶,等房貸戶身故或房貸期滿,房屋再由政府收回處理。

至於年金給付多少,依老人餘命、房地產價值、貸款成數、利率等估算有所不同,仍待跨部會專案小組進一步研議。官員說,貸款成數、利率估算,若參考國外經驗,可能會根據房屋的價值、借款人的年齡等條件。官員指出,以房養老的貸款成數,通常會比一般的房屋貸款成數低,利率會比一般房貸高。


新聞辭典》以房養老
一般房貸是民眾買房時用房屋做抵押,向銀行貸款,每月繳交房貸利息,房貸本息繳清後,房屋所有權就完全歸屋主。對銀髮族來說,老年時欠缺的是做為生活費的現金,「以房養老」的作法就是反過來,房貸戶以房屋為擔保,取得現金額度,銀行逐期給房貸戶現金,等房貸戶身故或房貸期滿,再處理抵押不動產,取回放款資金。


~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

何謂「以房養老」? 什麼是「逆向抵押貸款」?

(reverse/ lifetime mortgage) 即為提供給高齡者(通常為滿62歲以上)的一種住宅抵押貸款模式。於貸款業者或銀行對欲辦理逆向抵押貸款之資產進行估價後,依申請者之年齡係數,將抵押資產的淨值於計算年齡百分比後,以總數或以每月撥付方式給申請者。每月撥付方式辦理者,期間則至該資產所有人死亡日止。

此逆向抵押貸款之方式猶如將不動產抵押給銀行,由銀行以單次或每個月支付款項,供高齡者生活之需,達到「以房養老」之目的。於支付單次資產淨值總額後,或每月撥付款項至所有人死亡後,該抵押資產則由銀行收回持有。辦理「逆向抵押貸款」的資產,於未來資產增值時,可能可以再次辦理第二或第三次「逆向抵押貸款」,但在某些國家已辦理逆向貸款之資產,無法再辦理傳統型之房屋貸款。

總而言之,此種貸款方式,主要用意是讓只有房子、沒有生活費的老人,可以有錢安享晚年。反向抵押貸款制度已在歐美、澳洲地區推行多年,台灣也打算引進。國外一開始都是由銀行承作,但因人均餘命不斷延長,銀行承擔風險過大,最後多是由政府介入成為最終保證者,才讓制度成功推行。

嬰兒潮世代退休憂慮- 43%不知存多少才能退休

這篇Smart  智富月刊針對嬰兒潮世代退休準備所做退休理財和行為的調查,內容背後所顯示的將不只是即將面臨退休的嬰兒潮世代所面臨的問題,更是廣大的任何世代都將面臨或已面對的問題縮影。

無論現在的你幾歲,對於退休你了解多少? 做了多少準備? 知道該準備多少錢嗎? 退休金該放哪? 做什麼投資最好? 以房養老你能接受嗎? 在在的問題終將是我們要面臨的。對於退休規劃
Are You Ready?

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~

美國有1/4的「嬰兒潮世代」決定延後退休,台灣經濟比美國好,台灣的嬰兒潮世代會比較樂觀嗎?這個占台灣人口近24%的族群今年開始退休,他們準備好了嗎?他們擔心什麼?理財行為有什麼偏好?會影響到我們嗎?在準備退休金時,他們有什麼迷思值得我們借鏡?

為了解嬰兒潮世代的想法,《Smart智富》月刊與政治大學民調中心合作了「嬰兒潮世代退休行為與認知」調查,這是國內首次針對嬰兒潮世代的退休理財需求和行為所做的調查,依照北中南人口分布比率,訪查了1,082位6大都會區、年齡介於46~65歲的嬰兒潮世代,深入這群人對退休議題的想法。

全台所得最高的族群
逾1/4不敢想提早退休

結果發現,和美國的情況非常接近,在問到打算幾歲退休時,有26.4%的受訪者勾選「65歲以上」才要退休,比率超過其他年齡選項,連同勾選「60~64歲」退休的人合計達49.4%;相較之下,只有18%的人「希望愈早愈好」。


▲58.2%即使退休後錢不夠,也不願意賣房
 有別於過去幾項退休調查的答案以「50~59歲」為理想退休年齡占較大比率,與外界「多數人希望愈早退休愈好」的印象完全不同。

針對這項結果,退休基金協會理事長、政治大學商學院副院長王儷玲分析,嬰兒潮世代竟有超過1/4的比率打算工作到「65歲以上」才要退休,比率明顯偏高。這顯示比起青壯族群,嬰兒潮世代更務實,比較不敢想提早退休。反映到現實情況,可能是很多人因為不知道退休金該存多少,因此不敢想提早退休,而是盡量工作、做到不能做為止。


對照美國的現況,有6成嬰兒潮的人因過去3年經濟景氣不佳,使得公司退休計畫、個人投資或房地產紛紛貶值;而因此仍在工作的嬰兒潮世代中,有將近一半想在65歲退休,卻不得不設想只能延後到66~70歲之間退休。

主持過國內退休研究、調查經驗豐富的王儷玲指出,從這次的調查結果看,嬰兒潮世代對退休理財的觀念有些部分相當不錯:

①覺得應該要開始存退休金的年齡,明顯降低

本次調查問到「幾歲開始存退休金最適當」,有高達51.8%的人選擇25~30歲就應該開始。現實狀況是這群受訪者年紀都在46歲以上,代表他們很認同存退休金應愈早開始準備愈好。

②6成以上受訪者已在存退休金

③對退休金試算更關心

有60.6%的受訪者表示,關心退休後可以領到多少退休金(包含公務員退休金、勞保退休金、勞保年金或國民年金),比率明顯較其他調查提高。

專家破解4大迷思
趕緊矯正你的退休觀念

不過,仔細分析,這群台灣目前所得最高的族群,對退休和理財,在專家眼中仍有以下4項迷思值得特別留意:

迷思1 退休到底需要多少錢?

6成的人關心退休後可以領多少退休金,卻有42.7%的人不清楚退休前該存到多少錢才夠退休後使用!而且是年紀愈大者,比率愈高。

王儷玲指出,大部分人關心退休問題,想知道可以從勞保年金、國民年金領多少錢,但是,「對(退休金)不足度的缺口卻沒概念」。這顯示政府近年來不斷呼籲勞工提撥薪資到勞退年金帳戶、要無收入者繳納國民年金,但是對於個人退休金缺口不足的部分卻欠缺進一步建議,例如民眾該怎麼算退休金準備缺口?如何挑選合適存退休金的工具?這部分的教育明顯偏低。


迷思2 退休後每月1∼3萬元就夠開支?

關於「退休後,每個月基本生活開銷約多少?」有54.7%的人選擇1~3萬元,甚至有12.7%認為每月1萬元以下就夠了!

這樣的金額真的足夠嗎?台灣理財顧問認證協會祕書長劉凱平指出,這明顯過於低估!

王儷玲則根據主計處2009年度家庭收支調查分析結果中65歲以上家庭每戶的消費支出,算出每戶每月平均支出約3萬5,000元,這應是貼近國內65歲以上人口的消費水準。

如果再加計通貨膨脹與醫療開銷,費用只會愈來愈高,可是大部分人卻認為每月只要1~3萬元就足夠,再次凸顯嬰兒潮世代對於如何算退休金需求、如何準備缺口,並不清楚。

迷思3 退休金放定存最穩當?

受訪者中6成的人自認理財算是成功,卻有59%的人選擇以定存或儲蓄,累積存退休金,占比最高,第2名則是股票占31.6%。

對此,中華民國證券投信投顧公會祕書長蕭碧燕指出,嬰兒潮世代知道退休金要愈早開始存愈好,但不等於他們做得到!因為調查中,雖有逾6成的人已經開始存退休金,但是這群人用股票(31.6%)、基金(26%)存退休金的比率明顯較低,大部分還是選擇定存或儲蓄,做為工具。

依照目前定存利率這麼低的情況,除非他們收入很高、儲蓄率也很高,否則一般薪水階級想要靠儲蓄存夠退休金的機率,恐怕不高。

劉凱平也指出,台灣仍有許多「理財文盲」,即使知道退休規畫很重要,卻選擇定存或儲蓄做為退休規畫工具,長期下來累積資產的效果有限,這是最錯誤的理財方式。

如果再進行交叉分析,會發現年紀在45~54歲的人選擇股票的平均比率只有29.7%,55~65歲的「準退休族」竟有33.4%選擇以股票存退休金。王儷玲分析,這凸顯出另一個不合理的情況:愈接近退休年齡的人,理財工具選擇理應更保守。


這個數據代表台灣有一群死忠的散戶,喜歡在台股中殺進殺出,企圖以小搏大,可是這樣的做法並不利於退休金的累積。

迷思4 自住房無論如何都不能賣掉?

當被問到:「萬一退休金不足時,願意賣掉自住的房子換現金嗎?」竟有58.2%的受訪者不願意,只有39.6%的人願意賣房子籌退休金。

經過交叉分析,年紀愈大、學歷愈低的人,愈不願意賣房子。至於他們明知退休金不足卻還不願賣房子的理由,第1名是「總要有棲身之所」,占59.2%;甚至還有12%的人是為了要把房子留給小孩,是排名第3的理由。

相反的,願意賣房籌退休金的人,年齡較輕且學歷明顯較高,並以居住在大台北地區的人意願最高。

主持這次調查的政治大學統計學系副教授鄭天澤指出,年紀愈大,「有土斯有財」的觀念愈重,這個調查結果並不讓人意外。至於台北人賣房換現金的意願最高,顯示大台北的房價增值最多,其他縣市房產價值遠低於台北;這或許也是其他縣市受訪者比較不敢賣房籌退休金的主因,因為即使把房子賣了,可以拿到的價值也不多。

不過,隨著平均餘命延長,長壽風險愈來愈大。專家們都認同:萬一退休金不足,除了延後退休年齡外,把房子賣掉,或是考慮換更小的房子,用房子「轉」出更多現金,是降低退休金準備壓力的好辦法。


【延伸閱讀】我的退休金還差多少錢?

到底該怎麼預估退休金?一般可以透過以下3步驟,算出參考金額:

步驟1:預估退休後花費

每月開銷建議以退休前薪資的7成估算,如果生活欲望不高,也可以抓更低的替代率。不過,在計算時,要考慮①通貨膨脹率,目前可用2%估算。②國人的平均餘命,目前男性零歲平均餘命為76.15歲,女性零歲平均餘命為82.66歲。

步驟2:計算自己能領多少退休金

一般上班族有勞保年金與勞退年金可領,若需詳細計算,可到勞委會網站試算:①勞保老年年金www.bli.gov.tw/cal/oldpay.asp;②勞工個人退休金專戶勞退年金web.cla.gov.tw/trial。


步驟3:算出已備與應備的資金缺口

將前述考慮通貨膨脹計算出來的退休後每月生活費,與可領到的勞保與勞退年金相減,即可估出必須要由自己準備的退休金缺口。記得,如果不幸失業或是被迫提早離開職場,未來可以從勞保與勞退金領到的月退金可能降低,自己就得存更多退休準備金才夠。


2012年1月18日 星期三

存退休金打三呆 讓財富不縮水

農曆春節即將到來,面對新的一年,若想打算努力存退休金,壽險業者提供「打三呆」策略,強調除了持續開源節流,更要打破呆儲蓄、呆投資及呆知識,讓財富不縮水,為自己建構富裕的退休生活。

隨著平均壽命延長與少子化趨勢的影響,退休規劃已成為國人必需正視的問題,而存退休金是一場耐力賽,想要持久規劃累積,蘇黎世國際人壽台灣分公司總經理衛志雄認為,可從企業經營策略中學習,因為企業經營首重長期穩健,需檢視企業體質並活化資產,更需打掉呆滯的資產、設備和廠房,而國人存退休金同樣重視長期累積,定期檢視目標進度,退休規劃必須破除三呆觀念,以預約富裕的退休生活。

打破「呆儲蓄」 慎選投資工具


養成儲蓄是好習慣,也是累積退休金的基礎,但若使用過度保守的退休規劃工具時,將導致退休金累積速度趕不上通貨膨脹的速度,讓錢越變越薄。目前國內1年期銀行定期存款利率大約只有1.3%,根據行政院主計處資料顯示,台灣以消費者物價指數(CPI)所衡量的通貨膨脹率來看,過去20年平均不到2%,從長期趨勢來看,投資基金20年下來的平均報酬率超過8%,建議可選擇適合的投資標的,做退休理財規劃工具並打敗通貨膨脹。

打破「呆投資」 適時轉換標的

投資工具種類繁多,風險與報酬差異頗大,投資時點也將影響投資成效。許多投資人長期投資基金放著不太理會,在突然出現股災才開始緊張,眼看著原來的獲利變成賠錢,最後被迫長期投資。

衛志雄指出,若只懂進場投資不容易有好的獲利空間,建議還須輔以定期檢視、適時調整投資標的並設定停利與停損,建議國人可透過變額年金進行規劃,優點是保險公司已先篩選優質基金做為投資連結標的,且每一保單年度內,提供數次免費轉換的服務,保戶可自主變更投資標的,把握投資績效。

打破「呆知識」 了解理財工具

想成功累積退休金,除了養成投資習慣外,也需花時間了解金融理財工具,充實退休理財知識,建議抽空注意重要財經新聞,或參加投資理財講座都是入門的方法。此外,更應了解自己的投資目標與投資屬性,隨著人生階段與風險屬性進行資產配置,舉例來說,社會新鮮人可選擇積極型投資標的,長期投資以獲得較高的長期報酬;至於接近退休年齡者,則應採用保守型投資標的,以獲得可預期的固定收益。

衛志雄建議,在領完年終獎金後,不妨提撥部份金額儲存退休金,投資環境變化無法精準預測,只要找對工具透過長期持續的累積,哪怕每月只有5000元,只要多花心思,時常檢視資產配置與分散風險,也能順利達成退休夢想。

資料來源: yahoo 理財

2012年1月17日 星期二

南韓國家退休基金擬增加國外投資 瞄準房地產、證券

Money DJ:

Yonhap News報導,南韓國家退休基金(National Pension Service,簡稱NPS)主席Jun Kwang-woo 16日在接受專訪時指出,NPS計畫在今(2012)年提高國外資產的投資活動,目的在拓展、分散旗下的投資組合。他表示,該基金在國外主要是投資房地產、證券等資產。

Jun表示,雖然整體經濟環境欠佳,但NPS仍取得超過350兆韓圜(3,047億美元)的退休儲蓄金。根據NPS數據,截至2012年1月12日為止,旗下受託的退休儲蓄金較2010年底的324兆韓圜增加了超過26兆韓圜。市場預期NPS的資產規模很快就會超越荷蘭的ABP,躍升為全球第三大退休基金,主因ABP可能會在歐債危機的衝擊下陷入虧損。

Jun指出,過去三年以來NPS的投資報酬達到63兆韓圜,而2009-2010年期間的平均年報酬率更是達到10.4%,遠超出過去的6%。Jun表示,NPS改變策略,由低報酬的債券轉而投資國外較具風險的股市與房地產,是報酬率提高的主因。NPS將會繼續投資國外非金融資產,例如房市與社會開發計畫。


全文網址: MoneyDJ

2012年1月12日 星期四

新年新計畫 退休儲蓄要堅持

2012年,許多與退休帳戶有關的規定將有所改變,例如401(k)帳戶提撥上限將調高、比較容易獲取401(k)帳戶費用的資訊等等,不過,每個人本身的儲蓄與投資能力才是將來能不能安享退休生活的關鍵要素。

美國新聞與世界報導網站列出12個新年度打理退休計畫的訣竅。

1.新年度裡多存500元。可重新設定401(k)自動撥款,每月多放42元。依規定,2012年的401(k)、403(b)提撥上限增加500元、至1萬7000元,年滿50歲者則可多提撥5500元。邁阿密理財業者Lubitz金融集團理財規劃專家亞倫.金認為,把錢花掉以前,按月多放一些錢到退休帳戶可以積少成多,很有幫助。

2.別放棄401(k)搭配款。如果受雇的企業提供401(k)配合款,務必要自己先提撥足夠的錢、以便取得雇主配合款。例如,您年薪5 萬元、雇主配合款相當於年薪的3%,如果能全額拿到配合款,退休帳戶就會增加1500元。

3.善用退休儲蓄的稅賦優惠。退休儲蓄的稅賦優惠種類很多,在2012年,401(k)帳戶可延稅的金額上限為1萬7000元、IRA則是5000元,一旦年滿50歲,便跳增為2萬2500元、6000元;參加退休計畫的低所得者另有優惠,單身年薪不到2萬8750元、一家之主不到4萬3125 元、或者夫妻年薪不及5萬7500元,可申請退稅,額度是單身1000元、夫妻2000元。

4.放一些錢到Roth帳戶。包括Roth 401(k)及Roth IRA,年輕或者稅基較低的人更應該這麼做;這類帳戶無法立即提供稅賦優惠,但可以在您退休前較容易取得帳戶裡的錢、退休後的提款彈性也較大。以前,從傳統401(k)或IRA帳戶將錢轉放到Roth帳戶設有所得上限10萬元,該限制已於2010年解除。

5.緊盯401(k)帳戶的費用。勞工部定明年生效的新法規讓人們可較輕易了解401(k)帳戶的費用資訊,因此,要留意明年401(k)信件、想辦法讓費用金額降低。新年度每季收到的帳戶明細表將包括被收取的帳戶費用細節,不妨拿其他同類基金的收費標準一一比較,如果發現所投資基金的收費過高,可開口詢問雇主。

6.轉存退休資金須盡可能避免罰金。如果想從401(k)帳戶把錢轉放到另一個退休帳戶,最佳方式是請前任雇主將錢直接轉入IRA帳戶、或者新雇主退休計畫內,如果前雇主直接把退休金支票開給你,那麼,帳戶結餘金額的20%將預扣為所得稅,而且,一旦沒有在60天限期內將那筆錢存入新帳戶並補上被預扣的20%,您可能被課稅和課收罰金。

7.重新配置帳戶裡的投資組合。今年股市變化無常可能已使您帳戶的理財佈局大亂,不妨利用新投入的資金購買被低估的投資標的、或者賣掉一些表現不錯的股票,直到達到預期的配置目標為止。

8.善用理財諮詢。2012年起,勞工部將准許401(k) 或IRA帳戶管理機構對帳戶持有人提供理財建議,大家應善加利用。

9.記住提領最低金額退休金。年滿70歲半者,必須依規定每年從傳統IRA和401(k)帳戶提領最低金額,如果未遵守,必須依該最低金額的50%繳納罰金。

10.重新考慮退休年齡。並非人人都適合65歲退休。加州理財業者Dan Goldie公司總裁古迪表示,有些人檢視過自己的財務狀況後發現,如果65歲退休將沒辦法好好過日子,就該考慮多工作幾年,這麼一來可多存一些錢,而且能延後提領社安金的年紀,提領金額將隨之增加。

11.盡量存儲意外之財。每當有多出來的收入,如年終獎金、退稅等就該存到退休帳戶裡,未雨綢繆。

12.聽聽退休人士意見。與已經退休的人談談,可以知道哪些事情是他們在退休前及退休初期該做而沒做的,藉此自我警愓借鏡,打造安心的退休生活。(資料來源)


退休知識小學堂:

401k退休福利計畫是美國於1981年創立一種延後課稅的退休金帳戶計畫,美國政府將相關規定明訂在國稅法第401K條中,故簡稱為401K計劃。美國的退休計劃有許多類,像公務員、大學職員是根據其法例供應退休金,而401K只應用於私人公司。計畫是自願性質,勞工可依其個人需求自由選擇政府核准過的的個人退休金計劃。內容為要求雇員定期撥金錢至個人的退休計劃,同時公司將撥部分資金至每位雇員的401K,直到雇員離職。而雇員可自行決定撥錢的數目多寡。


401K計劃由勞工僱主申請設立後,雇員每月提撥某一數額薪水(薪資的1%~15%)至其退休金帳戶。當勞工離職時可以選擇將其中金額撥往一個金融機構的401k帳戶或是新公司的401k帳戶。


401K投資項目頗多可以自由選擇,可以是基金、股票、債券、存款、保證產品(美國稱GIC,香港強積金條例稱保本基金)但並非該帳戶所有錢都可以用於投資,每年美國國稅局會規定可用於投資上限,如2007年時是上限15500美金. (維基百科)

調查指加國人擬65歲前退休

以下這份是加拿大的退休調查報告,讀完後,你會發現,其實無論那個國家,現代人對於退休的年齡,愈年輕的世代是愈"希望"早點退休。只是現實的生活卻是對退休規劃完全沒有概念。


一生中,你什麼時侯才開始為自己的老後生活規劃呢?


30歲前為生活而享樂著,存款簿的數字只是玩樂的指數;30~40歲為買樓房車日夜奔波,省吃儉用好不容易才存夠房子的頭期款;40~50歲的 10年為小孩的教養及教育操煩,賺的薪水扣除房貸、車貸、教育費、教養費還有多少能為自己想;在邁入 50歲後,才驚覺 退休 二字離自己愈來愈近.....

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~


最新調查報告顯示,跨越三代的加拿大人都希望在65歲前退休,但財政上是否準備好?根據《道明退休年齡報告》(TD Age of Retirement Report ),加國人預期退休年齡平均是61歲,而較年輕者更有意提早退休。X世代(年齡31至46歲)計劃的退休年齡平均是60歲,而Y世代(年齡25至30歲)則希望59歲退休。但接近六成(59%)受訪加人表示,他們的家庭財務資產少於10萬元。

據道明宏達理財優惠投資經紀(TD Waterhouse Discount Brokerage)亞洲業務總監鍾穎輝表示:「只有採取必須步驟,才可以達到提早退休目的。研究顯示,許多加國人認為他們的財務狀況未符合退休所需,但其實這並非必然的。只要願花點時間做規劃,包括周詳的財務計劃和有紀律的長線投資,提早退休將是個可行選擇。您可以投資於不同的儲蓄工具,包括註冊退休儲蓄計劃(RRSP)或免稅儲蓄賬戶(TFSA)。」

雖然加國人預期61歲退休,但他們可能未考慮到底需要多少儲蓄及投資,才能負擔退休後的生活。事實上,逾半(53%)嬰兒潮一代(今天47至64歲間)和62%的X世代表示,他們的家庭財務資產少於10萬元,這不包括公司退休金、人壽保險和房屋淨值。16%加人表示,他們沒有任何類型財務資產。

宜盡量減低大額債務

鍾穎輝表示:「為確保退休的黃金歲月過得優游,盡早開始為退休儲蓄,非常重要。如果您在工作早期就開始供款,退休儲蓄工具例如註冊退休儲蓄計劃確實發揮很大作用。定期供款和複式增長的效益,能令儲蓄隨著時間不斷增長。」

他續說:「如果已接近退休年齡但沒有多少儲蓄,也毋須氣餒,不妨尋求顧問協助,制訂切合實際的目標及步驟。」

談到退休,加拿大國民另一重要考慮因素是債務。幾乎一半加人(44%)預期退休時仍會負債,其中十分一(13%)相信退休時仍有大額債務。加國民眾預計退休時仍有的債務主要是消費債務(57%),其次是房貸債務(48%)。

鍾穎輝又提議:「如果您仍有大額的債務,應盡可能在停止工作前減低債務。」

冀退休後體驗新事物

一如所料,大多數加國人預期退休後能輕鬆地享受生活,或嘗試新的事物。只有15%加人表示,計劃在健康許可下繼續工作。對近一半(47%)加國人而言,退休代表他們可逐漸放慢步伐,撥出更多時間與親友享受生活。38%加人更認為,退休後正是好時機,去發掘興趣及體驗新事物。

《道明退休年齡報告》由Environics Research Group通過網上調查收集而成。該調查於2011年11月22日至12月2日進行,在25至64歲未退休的加國人當中,一共收到1,006份完整的調查資料。(資料來源)

2012年1月9日 星期一

《5年級生退休靠自己》300萬 5年滾出千萬財

2012-01-07 01:31 工商時報

 我從學校一畢業,就進入一家市場上久負盛名之大企業,工作認真負責的態度得到長官們的肯定,所以薪資也跟著穩定增加,至今已30個年頭。

 這幾年開始和先生規劃退休後的日子,我們希望退休後生活除了不要造成子女的負擔外,最好每年還可以出國玩一趟;為了有體能實現這樣的夢想,我們開始著手調整生活作息、飲食方式並持續運動。

 之前我們以為只要每個月存錢,再加上公司及勞保退休金合計有1,000萬元,放在定存應該夠用了,但這10年來不僅銀行利率逐年降低,物價還節節高升,壽命的延長不僅可能讓退休生活打折扣,更可能讓貼心的孩子們為了支持我們過較好的日子而放棄部份的理想,何況經過金融海嘯後,工作上嚴峻的程度超乎過往,為了可以維持退休後的生活品質且可以給予子女畢業後的支持,想趁仍有工作收入時在理財上多作些努力。

 最近2年,有感於自己與先生在規律生活下,身體狀態可維持一定水準,退休的日子可能會比想像中長,且子女都在念大學,希望透過理財健診,規劃因應長期退休生活及在5年內可多存100萬支持子女未來發展。

 我們現有已存了300萬元現金,在現有的投資工具中,股票不但不易懂且風險大,所以並未列入考慮;至於儲蓄險利息少,年期又長,超出工作年數,也被我們剔除。目前有很多人都用投資共同基金作為理財工具,但種類繁多,也可能面臨外幣匯差的情況,所以我們想請教專家該如何規劃?

 理財健檢-債為主、股為輔 攻守俱佳

 ■精宏投顧業務諮詢經理陳威彤:

 類似賴小姐存滿1,000萬做為退休金準備是普遍的上班族的心聲。我們可以初算一下,未來勞保退休金加計公司的退休金約有500萬元左右,若賴小姐目前存款有300萬元,也就是還有200萬元左右的理財缺口。

 由於利率處於低檔,300萬元存款做為退休準備必須先注重風險。以賴小姐所考慮的基金為例,債券型基金就是這筆資金的核心配置標的。

 國內債券型基金收益率低,所以部份可考慮將國外公債、投資級公司債等納入組合以提高收益,並注意多元化的幣別配置,降低匯率風險,若能追求每年4%的低風險收益,300萬元的資金到5年後退休時,應可增加到約365萬元,離目標還差約135萬元的缺口。

 為強化整體收益,建議賴小姐利用還有5年的工作時間,以定時定額買股票基金提存增強化收益。若以每月2萬元定時定額買股票基金,5年的提撥本金約120萬元,運用市場波動平均每年15%報酬,120萬元的本金可能提高到5年後174萬元的價值,如此退休準備1,000萬元的退休金規劃,將更為具體。

 其實還有更重要的,為了退休準備的金融理財,一定需注意風險管理,上述建議作法首重風險分散,也就是說,若能未來5年都將風險放於第一個考量,5年後退休,對整筆退休金的理財風險管理將更為熟悉,畢竟退休金是努力一輩子才產生的積蓄。

文章來源

2012年1月6日 星期五

65歲退休?年薪須超過7萬

這是美國的數據.....但要思考的是......


雖然兩地國民所得不同、生活型態不同、消費方式不同,但相同的是,每個人都會老,都要面臨退休那天的到來,更希望擁有足夠的財力再退休。但,存錢的速度總跟不上年紀成長的速度,更不想老了還要工作..除了擔心,害怕,還能怎麼做?

~~~~~~~~~~~~~~~~~~~~~~~~~~~~~


編譯中心波士頓10日電


市場觀察網站(MarketWatch)10日引用最新的研究報告說,許多美國人可能必須工作到70幾歲,甚至80多歲,才能夠維持退休生活。

員工福利研究所(EBRI)的研究報告顯示,低收入者情況最慘,年所得不到1萬1700元的人,必須工作到84歲,有九成人才有50%的機會能夠維持退休生活。

年所得1萬1000元到3萬1200元的人,必須工作到76歲,才有50%的機會能夠應付退休生活的基本開銷。年所得3萬1200元到7萬2500元的人,必須工作到72歲。

年所得超過7萬2500元的最高收入階層,可以在65歲停止工作,就有50%機會可以應付退休所需。

要怎麼樣才能確保擁有足夠財力以安享退休生活?以前如果退休積蓄不足,可以增加儲蓄、採用更激進的投資方式,或是延後退休。不幸的是,至少對不屬於最高所得階層的人,年滿65歲以後還繼續工作已成為現實必要。

退休計畫專家尼爾森(John Nelson)說,對於所得較低的一半人口,把退休年齡從65歲延到69歲,影響非常深遠,滿足退休所需的財力可以因此從25%提高到50%。

EBRI的研究顯示,擁有還有市場需求的技能,也能夠繼續工作的人,有許多早就過了65歲還不退休。在2009年,65歲以上的美國人,有17.2%還在工作。

這些銀髮族約有1420萬人(占老年人口的36.7%)的家庭,在2009年擁有工作所得,而這種所得的中位數為3萬2330元。相形之下,全美家庭工作所得的中位數為其將近1.6倍,達到5萬971元。

事實上,年逾65歲還繼續工作已不新鮮,新的通則是這些銀髮族除了本職,還想找第二份差事以增加收入,許多人也尋求在家裡工作的機會。


Read more: 世界新聞網-北美華文新聞、華商資訊 - 65歲退休?年薪須超過7萬

2012年1月3日 星期二

勞工退休及基金管理、運用制度之說明

日期:2011-07-08

近年來勞工退休基金累積速度非常快速,加上勞委會明年改制為勞動部,有關勞工退休基金監理、運用的組織有所調整,因為勞工退休基金之監督、管理及運用制度攸關勞工退休生活的安定,不僅勞工非常關切,勞委會更是抱持兢兢業業的態度進行規劃與執行。值此制度改制之際,勞委會認為應詳細介紹勞工退休相關制度讓勞工對於自身之權益更加清楚、安心。

依據世界各國經驗,關於勞工老年生活保障,一般可分為三個層次,分別是社會保險年金給付、企業退休金及個人儲蓄。我國勞工第一層之退休生活保障,亦即勞工保險,歷經多年努力推動年金化改革,於97年完成勞工保險條例修法,勞保年金每年所得替代率為1.55%。

至於第二層企業退休金制度之保障,勞委會鑒於73年施行之勞動基準法退休金制度,勞工須在同一事業單位工作達退休要件,始有退休金請求權,往往難以成就退休要件,無法領得到退休金,為解決此一困境,依據民國90年8月25日經濟發展諮詢委員會,經各政黨與勞資雙方溝通與協調之共識,在不增加政府財政負擔下,改採可攜式之勞工退休金制度。自94年7月1日施行之勞工退休金條例(勞退新制),勞工領取退休金之工作年資採計不再以同一事業單位為限,勞工每一工作年資,雇主均須為其提繳退休金,將過去不確定之退休金期待權,改為確定提撥制,國家並提供保證收益之保障,以確保勞工老年所得經濟安全。

如以每年薪資成長率1%、勞工退休基金投資報酬率4%、平均餘命20年之假設前提下,勞工工作年資35年之退休金所得替代率約為27.4%,合計保險年資35年者之所得替代率(54.25%),勞工退休時所得替代率已可達81.65%。另為建立更完整的退休生活來源之保障,勞工亦得自願提繳退休金,並享有賦稅優惠。

為辦理勞工退休基金之審議、監督、考核等事項,目前設有勞工退休基金監理會,由勞資政學共同組成,其中勞工團體推薦之勞工代表與專家學者人數,超過二分之一委員席次。有關勞工退休基金之年度運用計畫,均應提報監理會審議通過。

未來勞動部成立,將採監、管分離制度,由勞動部下設勞工退休基金監理會,提升監理單位的位階,直接監理業務,彰顯對基金風險管理的重視。勞動七大基金則統由勞動基金運用局管理、運用,未來勞動基金運用局也將沿襲體制,透過內部控制、風險控管及獨立稽核機制,確保基金管理的安全性;勞工退休基金監理會則透過法令、運用計畫、資產配置、委託經營績效、預決算等監理,確保基金管理妥適。

勞工退休基金監理委員會議也會沿襲過去體制,由勞資政學代表定期開會監理業務,各方意見均能表達,無損監理功能。目前勞委會定期向監理委員會議報告的基金收支概況、年度運用計畫、年度稽核計畫、退休金欠費註銷等業務,仍應提報委員會議審議,委員職權並未減少。將來各勞動基金的年度運用計劃均會提請委員會議審議通過後,才能據以辦理,監理功能不變。

資料來源:行政院勞委會  

勞退基金 今年大虧670億

2011-12-30 00:59 工商時報 【記者薛孟杰/台北報導】

全球經濟不景氣,勞退基金操作績效也大受衝擊。根據勞退金監理會公佈的最新績效統率,從去年12月底至今年11月底,新舊制勞退基金帳面虧損合計670億元,是僅次於金融海嘯時期的低點。

勞退基金分為新制與舊制基金,去年12月底合計獲利190億元。新制基金至今年11月底運用規模為7,318.37億元,虧損數為265.78億元,收益率為-4.1%。至於舊制基金規模為5614.63億元,虧損214.33億元,收益率為-3.97%。

勞退基金正式投資台股迄今三年,可說驚濤駭浪不斷,甫開始投資就遇到全球金融海嘯,現在又遇到歐債風暴,去年12月勞退基金帳面上還有190億的收益,相隔不到一年,卻迅速虧損480億,一來一往間,就蒸發了670億元。

勞退基金監理會副主委劉麗茹指出,今年歷經中東政治動盪、日本震災、歐債危機、美國信評調降等多種考驗,金融市場動盪,到11月底,MSCI全球股票指數自年初以來下跌7.16%、新興市場下跌18.5%,台股跌幅更高達23.05%,勞退基金績效難免受國內外市場的衝擊,只能透過穩健配置讓傷害程度降到最低,整體績效表現仍優於大盤。

劉麗茹說,勞退基金從民國97年開始多元投資迄今,基金已經彌平金融風暴及今年股災受創,總收益共為224億元,已實現收益數是648.33億元,其中包括今年已實現收益99.03億元,若依此數字估算,今年「已實現收益數」的收益率為0.82%。

勞退基金操作績效不理想,對此,劉麗茹解釋,勞退基金有保證收益率,也就是兩年定存利率平均數,因此,即使勞退金操作虧損,勞工帳戶不至於完全沒有收益,但為避免收益率趕不上通膨腳步,勞退金監理會仍會努力提高收益。此外,勞退基金目前虧損多屬未實現收益,也就是還沒有賣掉投資,只是先以會計準則進行評價,一旦台股表現好轉,有信心轉虧為盈。

資料來源